 Stockerfy

Arista Networks (ANET): Un análisis cuantitativo de la acción
Arista gana 38 dólares de cada 100 que vende y sus ventas crecen 38% al año. Aun así, su Master Score queda a mitad de tabla, porque la acción vale 24,6 veces lo que la empresa vende en un año.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 13 nov 2026. El análisis cita los puntajes del 23 de septiembre de 2026, que pueden diferir.
- Industria
- Computer Hardware
- Capitalización
- US$261,1 mil millones
El carrusel, slide por slide
Tal como se publicó en Instagram
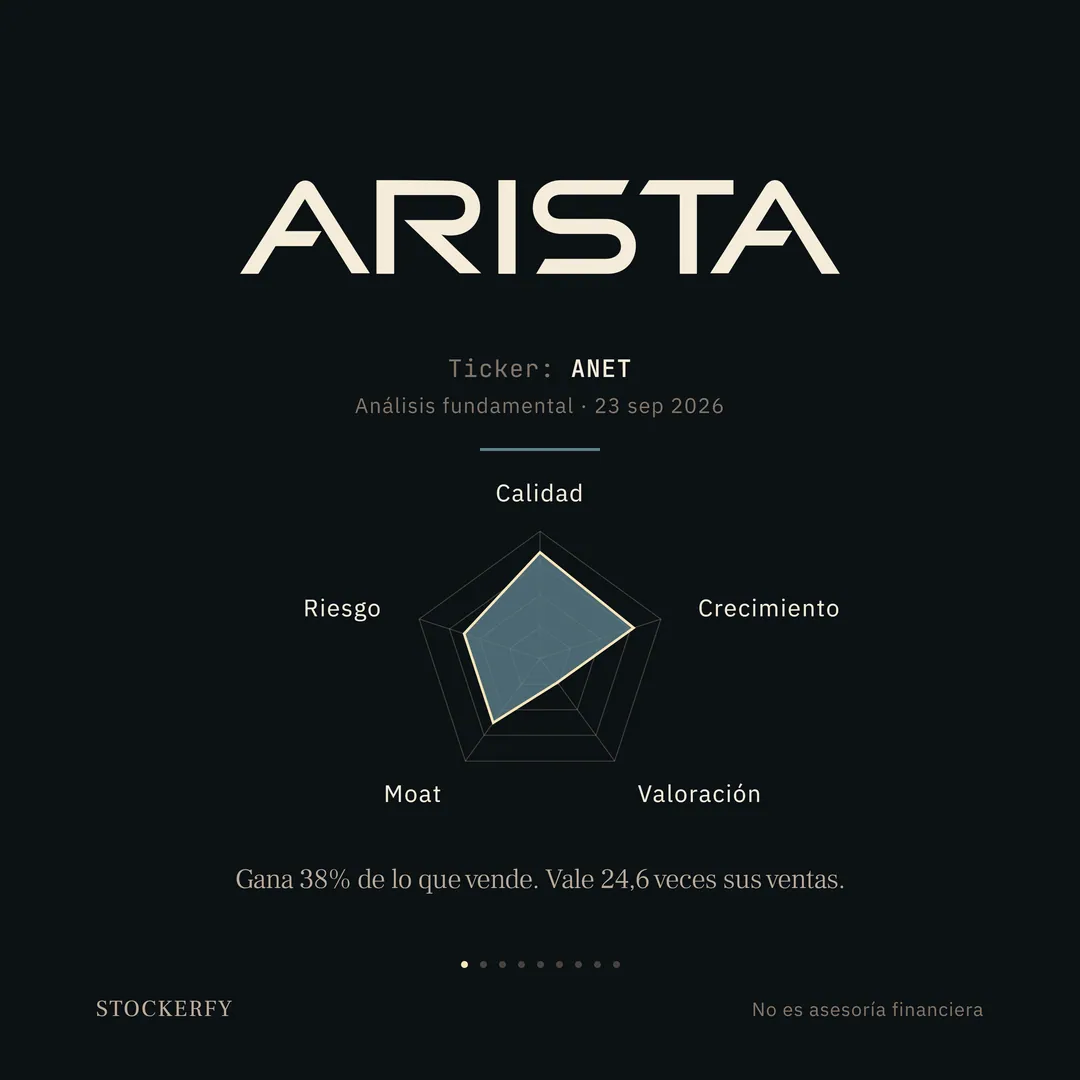
Gana 38% de lo que vende. Vale 24,6 veces sus ventas.
- 01 / 09
Gana 38% de lo que vende. Vale 24,6 veces sus ventas.
Descripción de la slide
Sobre fondo casi negro, el logotipo de Arista: la palabra ARISTA en letras crema. Debajo, en letra pequeña, ticker ANET y análisis fundamental del 23 de septiembre de 2026. Tras una línea separadora gris azulada, un gráfico de radar de cinco ejes donde calidad y crecimiento se estiran hacia afuera, moat y riesgo quedan en la zona media-alta y valoración es la punta más corta, cerca del centro. Cierra el titular: gana 38% de lo que vende, vale 24,6 veces sus ventas.
- 02 / 09
El negocio de Arista
Ese es el negocio. Ahora, lo que hay detrás.
Descripción de la slide
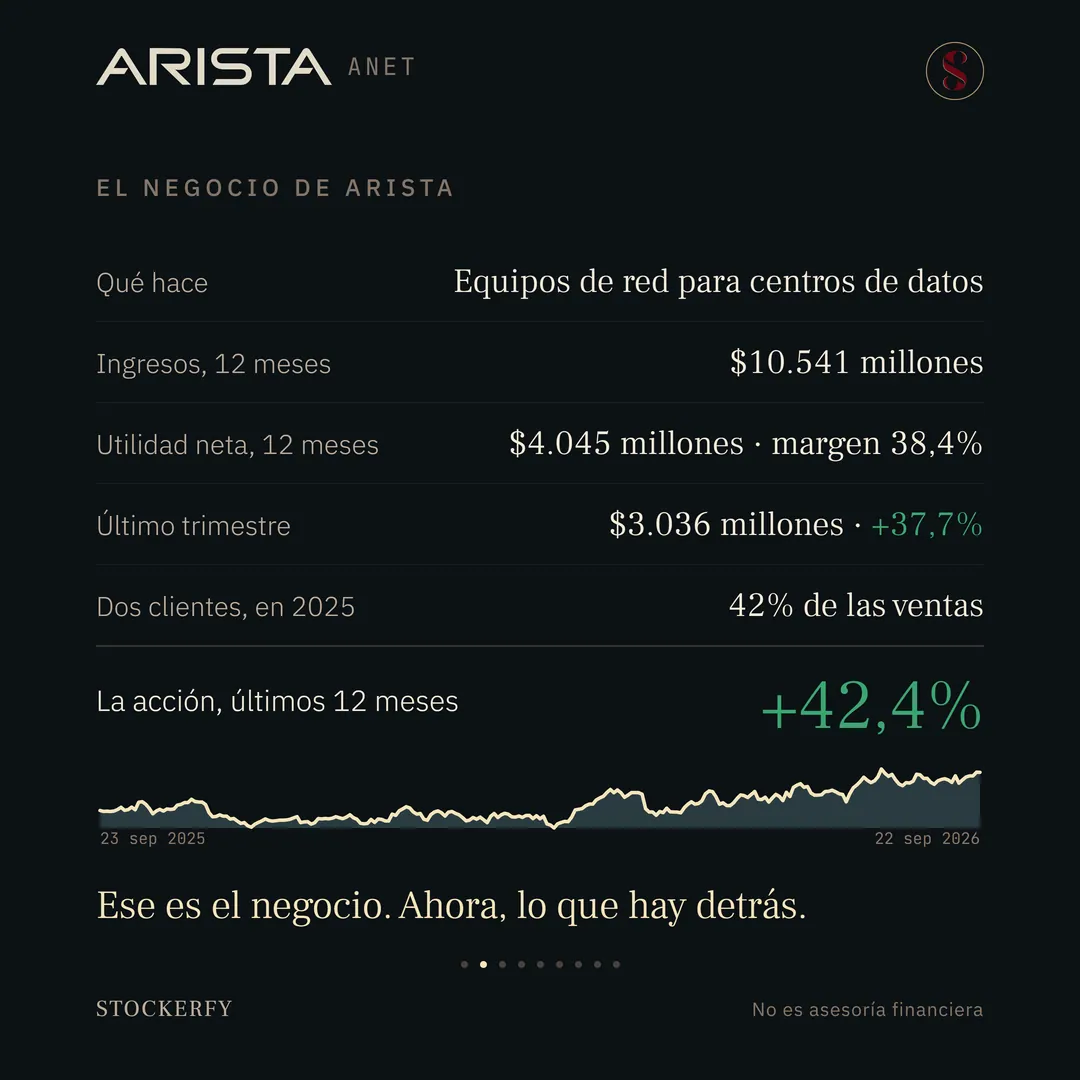
Tabla titulada El negocio de Arista: qué hace, equipos de red para centros de datos; ingresos de doce meses, 10.541 millones de dólares; utilidad neta de doce meses, 4.045 millones de dólares con margen 38,4%; último trimestre, 3.036 millones de dólares, más 37,7% en verde; dos clientes, en 2025, 42% de las ventas. Una fila destacada muestra el rendimiento de la acción en los últimos doce meses, más 42,4%, en verde grande. El gráfico de doce meses, con las fechas 23 de septiembre de 2025 y 22 de septiembre de 2026 en las esquinas, se mueve de lado hasta un mínimo a fines de marzo y después sube hasta cerca de su máximo. Cierra el remate: ese es el negocio, ahora, lo que hay detrás.
- 03 / 09Qué hay detrás: sus clientes
Los mismos clientes que la hacen crecer compran con descuento.
42% de lo que vendió Arista en 2025 fue a dos clientes
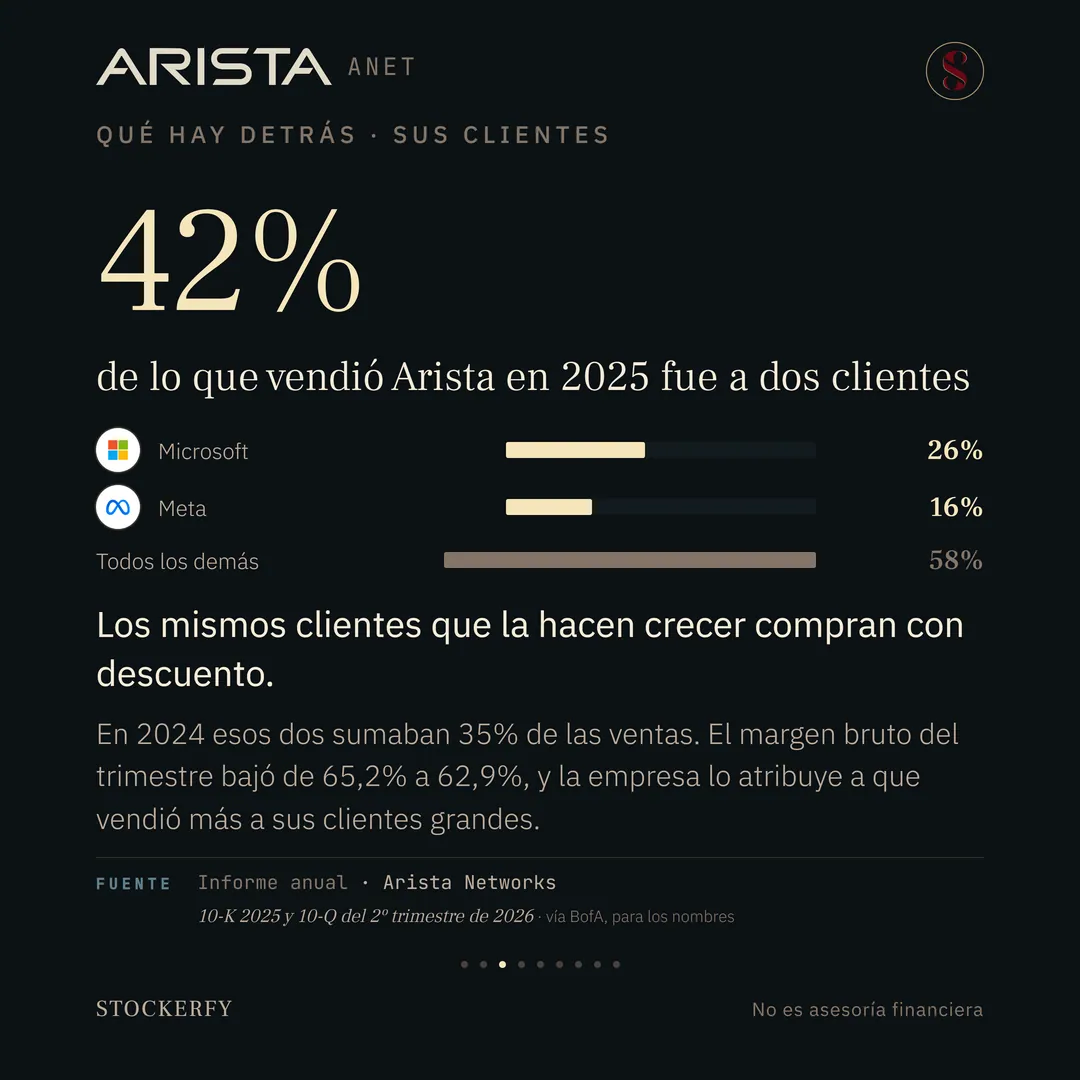
En 2024 esos dos sumaban 35% de las ventas. El margen bruto del trimestre bajó de 65,2% a 62,9%, y la empresa lo atribuye a que vendió más a sus clientes grandes.
Descripción de la slide
Bajo el título qué hay detrás, sus clientes, la cifra 42% en grande: lo que vendió Arista en 2025 a dos clientes. Tres barras horizontales: Microsoft, con su logotipo, 26%; Meta, con su logotipo, 16%; y todos los demás, 58%, en gris. El titular dice que los mismos clientes que la hacen crecer compran con descuento, y una nota agrega que en 2024 esos dos sumaban 35% de las ventas y que el margen bruto del trimestre bajó de 65,2% a 62,9% porque vendió más a sus clientes grandes. Al pie, la fuente: informe anual 10-K de 2025 y 10-Q del segundo trimestre de 2026, con los nombres de los clientes según BofA.
- 04 / 09Qué hay detrás: pagos por adelantado
El dinero ya entró; la venta se registra después.
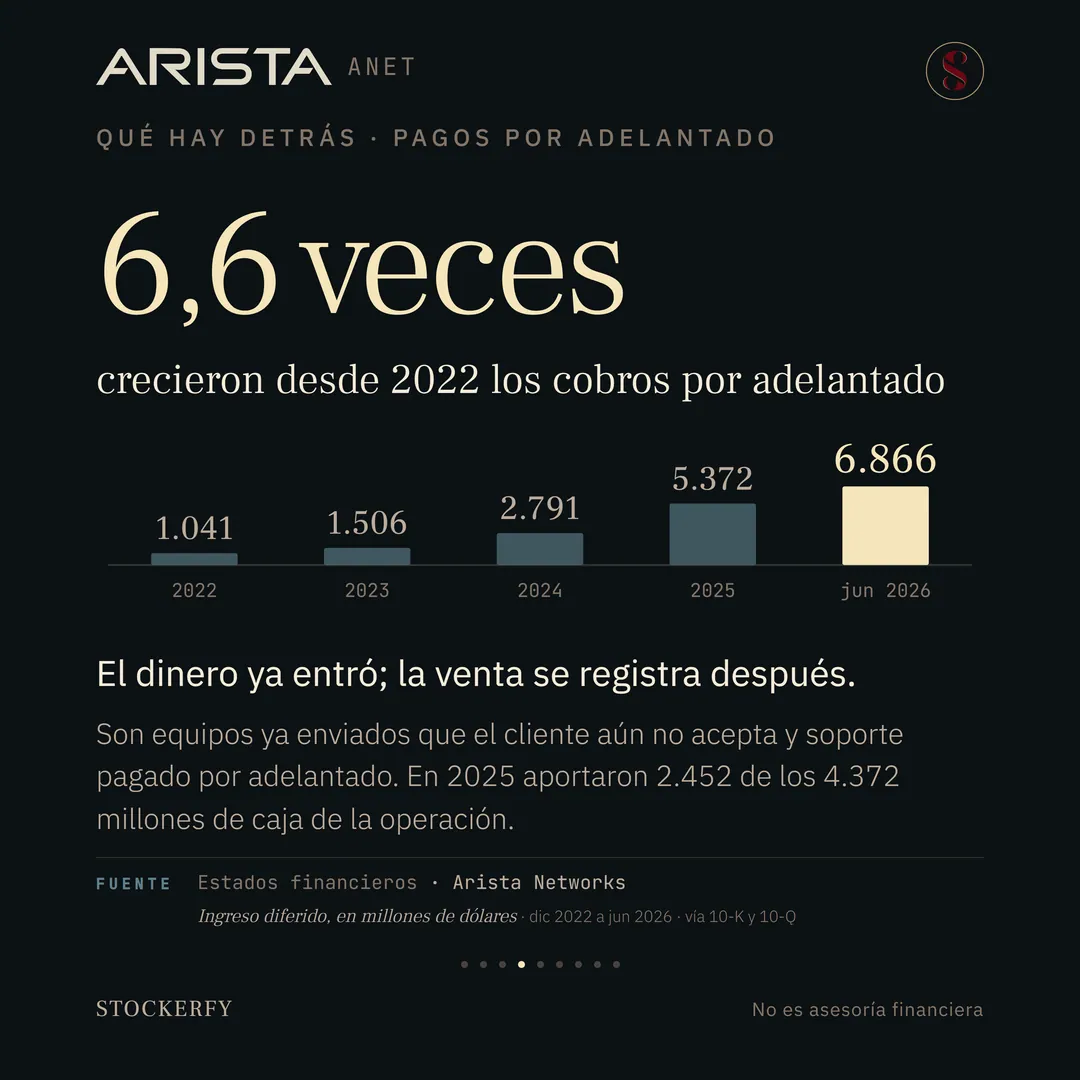
6,6 veces crecieron desde 2022 los cobros por adelantado
Son equipos ya enviados que el cliente aún no acepta y soporte pagado por adelantado. En 2025 aportaron 2.452 de los 4.372 millones de caja de la operación.
Descripción de la slide
Bajo el título qué hay detrás, pagos por adelantado, la cifra 6,6 veces en grande: lo que crecieron desde 2022 los cobros por adelantado. Cinco columnas en millones de dólares: 1.041 en 2022, 1.506 en 2023, 2.791 en 2024, 5.372 en 2025 y 6.866 en junio de 2026, la última destacada en crema. El titular dice que el dinero ya entró y la venta se registra después; la nota explica que son equipos ya enviados que el cliente aún no acepta y soporte pagado por adelantado, y que en 2025 aportaron 2.452 de los 4.372 millones de caja de la operación. Al pie, la fuente: estados financieros de Arista Networks, 10-K y 10-Q.
- 05 / 09Solidez financiera del negocio.
Calidad: 83,5
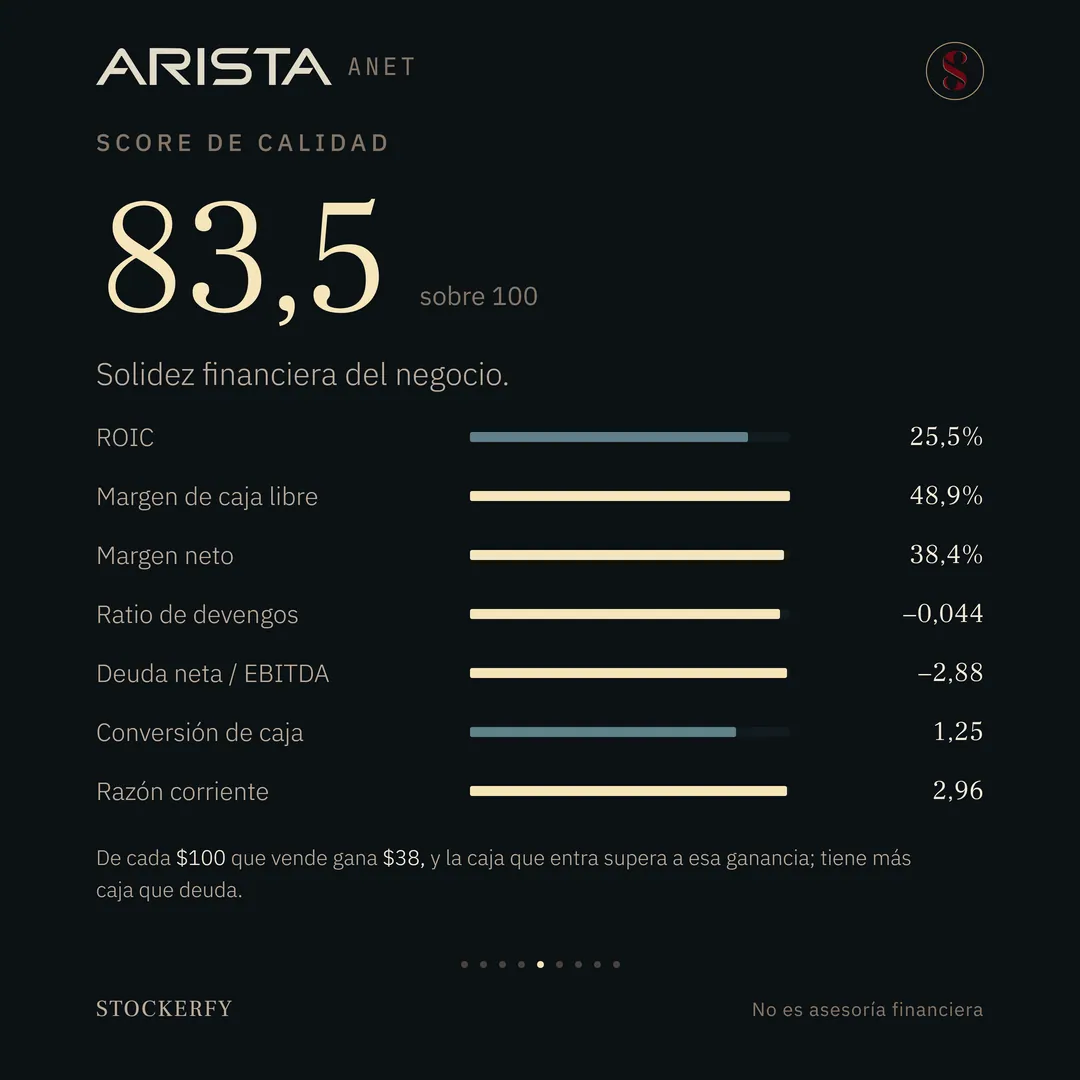
De cada $100 que vende gana $38, y la caja que entra supera a esa ganancia; tiene más caja que deuda.
Descripción de la slide
Score de calidad 83,5 sobre 100, con barras casi llenas para ROIC 25,5%, margen de caja libre 48,9%, margen neto 38,4%, ratio de devengos menos 0,044, deuda neta sobre EBITDA menos 2,88, conversión de caja 1,25 y razón corriente 2,96. Una nota explica que de cada 100 dólares que vende gana 38, que la caja que entra supera a esa ganancia y que tiene más caja que deuda.
- 06 / 09Ritmo de crecimiento del negocio.
Crecimiento: 77,5
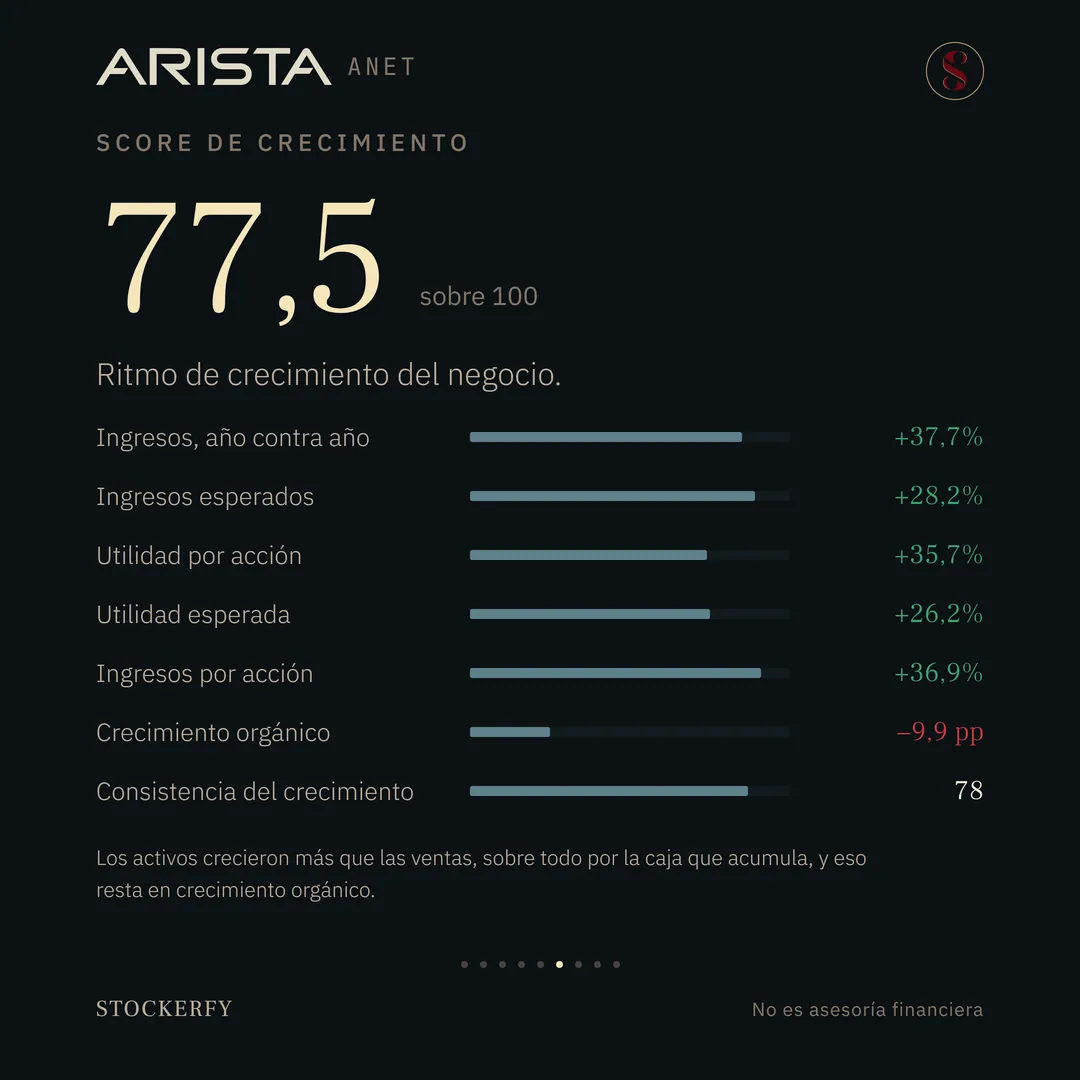
Los activos crecieron más que las ventas, sobre todo por la caja que acumula, y eso resta en crecimiento orgánico.
Descripción de la slide
Score de crecimiento 77,5 sobre 100, con barras para ingresos año contra año más 37,7%, ingresos esperados más 28,2%, utilidad por acción más 35,7%, utilidad esperada más 26,2%, ingresos por acción más 36,9%, crecimiento orgánico menos 9,9 puntos en rojo con la barra casi vacía, y consistencia del crecimiento 78. Una nota explica que los activos crecieron más que las ventas, sobre todo por la caja que acumula, y que eso resta en crecimiento orgánico.
- 07 / 09Precio de mercado del negocio.
Valoración: 23,4
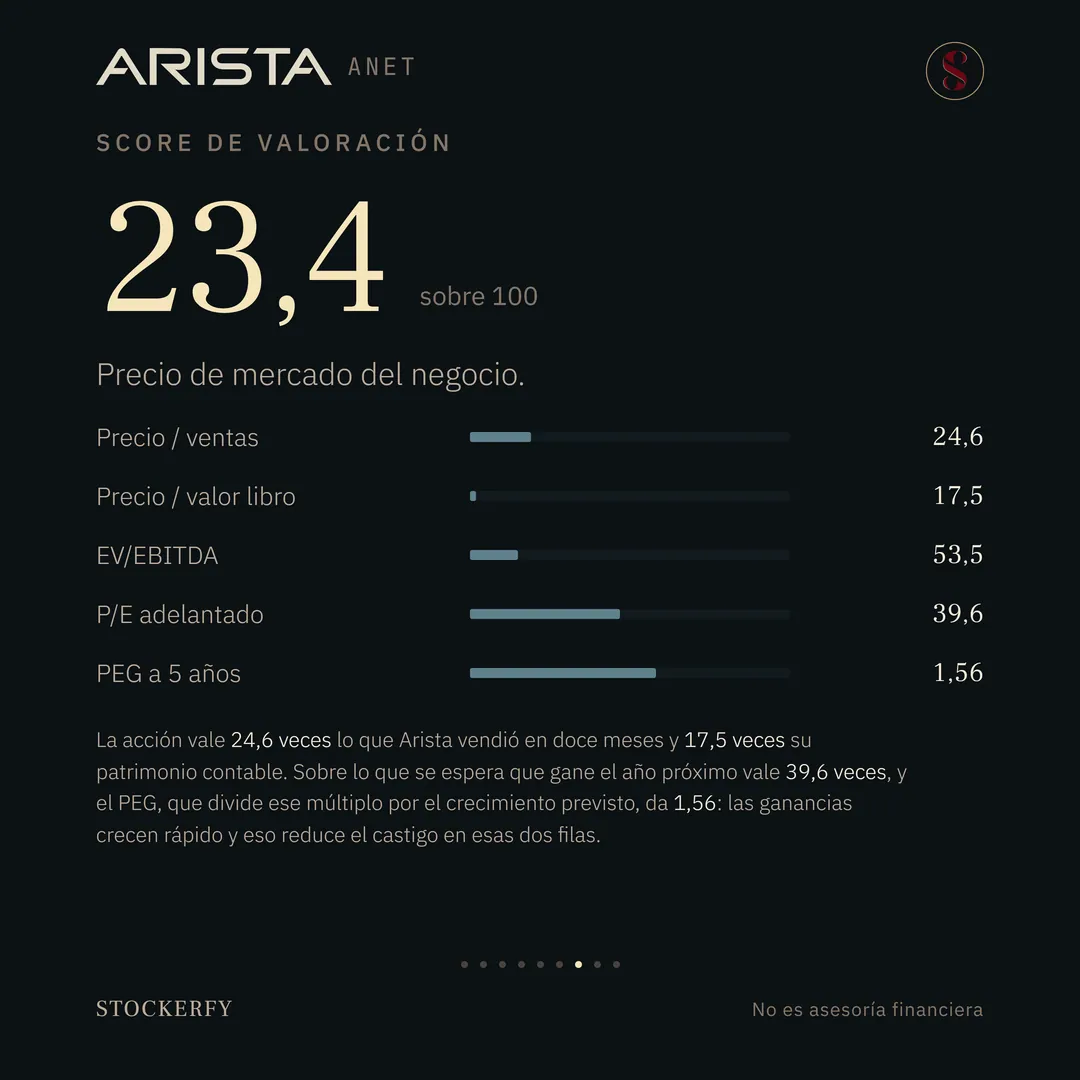
La acción vale 24,6 veces lo que Arista vendió en doce meses y 17,5 veces su patrimonio contable. Sobre lo que se espera que gane el año próximo vale 39,6 veces, y el PEG, que divide ese múltiplo por el crecimiento previsto, da 1,56: las ganancias crecen rápido y eso reduce el castigo en esas dos filas.
Descripción de la slide
Score de valoración 23,4 sobre 100, donde más barato puntúa más alto, con barras cortas para precio sobre ventas 24,6, precio sobre valor libro 17,5 y EV sobre EBITDA 53,5, y barras algo más largas para P/E adelantado 39,6 y PEG a 5 años 1,56. Una nota explica que la acción vale 24,6 veces lo vendido en doce meses y 17,5 veces su patrimonio contable, y que sobre lo que se espera que gane vale 39,6 veces con un PEG de 1,56, porque las ganancias crecen rápido.
- 08 / 09
Moat y riesgo
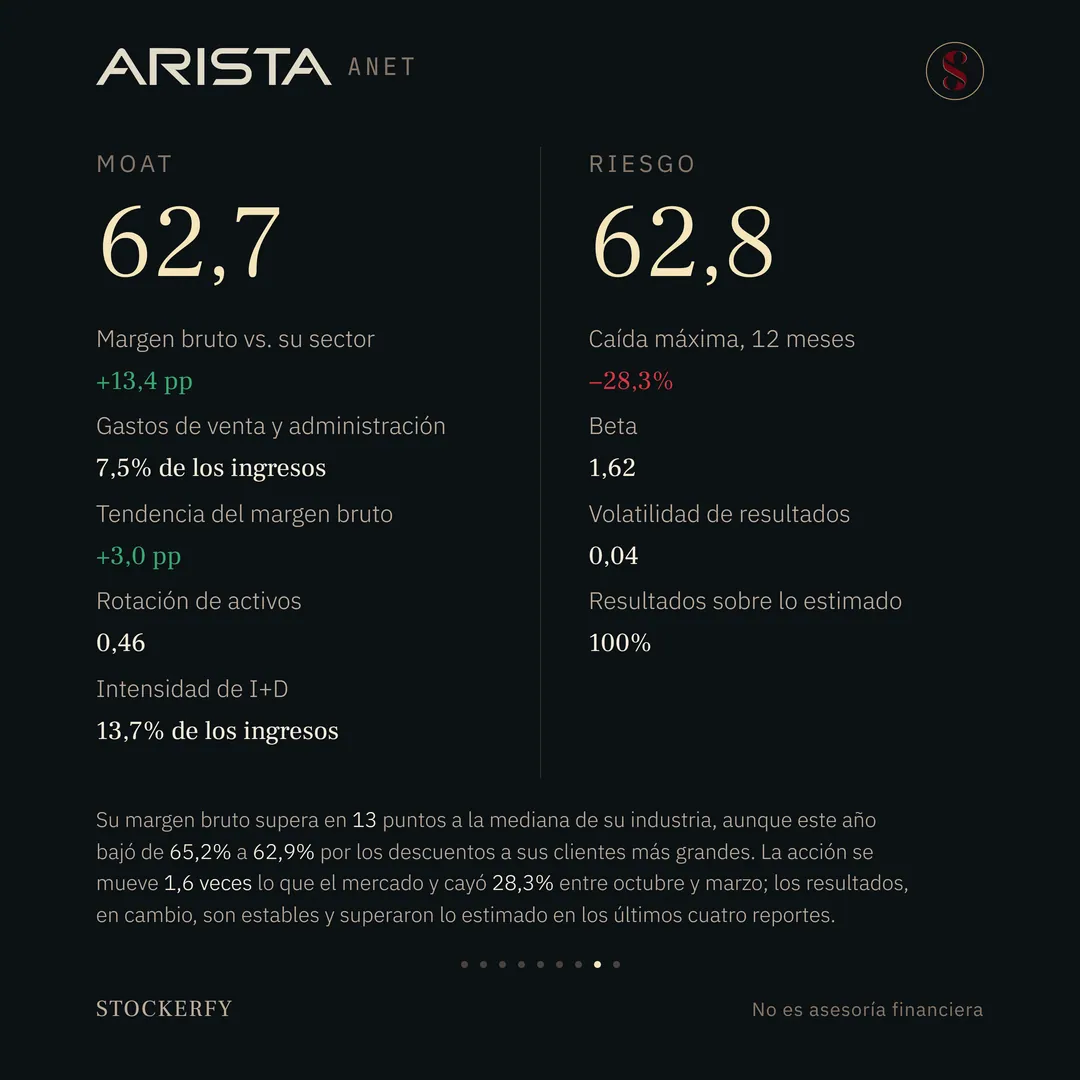
Su margen bruto supera en 13 puntos a la mediana de su industria, aunque este año bajó de 65,2% a 62,9% por los descuentos a sus clientes más grandes. La acción se mueve 1,6 veces lo que el mercado y cayó 28,3% entre octubre y marzo; los resultados, en cambio, son estables y superaron lo estimado en los últimos cuatro reportes.
Descripción de la slide
Moat de Arista, 62,7 sobre 100: margen bruto contra su sector más 13,4 puntos en verde, gastos de venta y administración 7,5% de los ingresos, tendencia del margen bruto más 3,0 puntos en verde, rotación de activos 0,46 e intensidad de investigación y desarrollo 13,7% de los ingresos. Al lado, Riesgo 62,8: caída máxima en doce meses menos 28,3% en rojo, beta 1,62, volatilidad de resultados 0,04 y resultados sobre lo estimado 100%. Una nota explica que su margen bruto supera en 13 puntos a la mediana de su industria aunque este año bajó de 65,2% a 62,9% por los descuentos a sus clientes más grandes, y que la acción se mueve 1,6 veces lo que el mercado y cayó 28,3% entre octubre y marzo, mientras los resultados son estables y superaron lo estimado en los últimos cuatro reportes.
- 09 / 09Master Score 53,3
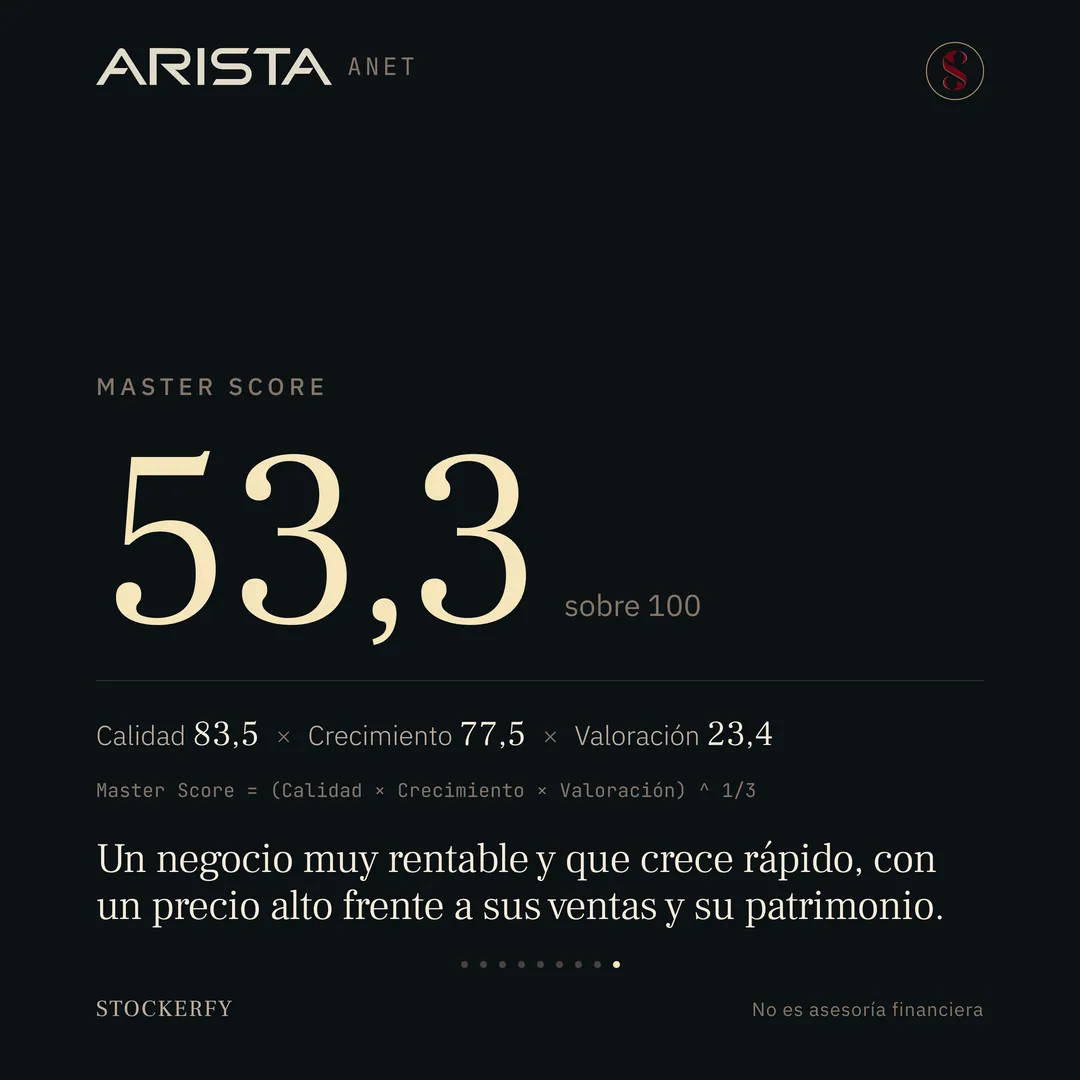
Un negocio muy rentable y que crece rápido, con un precio alto frente a sus ventas y su patrimonio.
Descripción de la slide
Master Score de Arista en grande, 53,3 sobre 100, con el desglose Calidad 83,5 por Crecimiento 77,5 por Valoración 23,4 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Cierra con el titular: un negocio muy rentable y que crece rápido, con un precio alto frente a sus ventas y su patrimonio.
El texto del post
Qué hace Arista Networks: fabrica equipos de red, los switches que conectan miles de servidores entre sí dentro de un centro de datos, y el sistema operativo que los maneja. Su mercado más grande son los centros de datos donde se entrena y se usa inteligencia artificial, que necesitan mover cantidades enormes de datos entre chips. También vende redes para oficinas y campus, y desde 2025 redes para sucursales, tras comprarle a Broadcom el negocio VeloCloud por 300 millones de dólares. En el trimestre terminado en junio de 2026 vendió 3.036 millones de dólares, 37,7% más que un año antes, y fue su primer trimestre sobre 3.000 millones.
El otro lado de ese crecimiento es de quién depende. En 2025, dos clientes explicaron el 42% de las ventas: uno el 26% y otro el 16%. Arista no los nombra en su informe anual, pero los analistas los identifican como Microsoft y Meta. Esos mismos clientes grandes compran con descuento, y por eso el margen bruto del trimestre bajó de 65,2% a 62,9%, según la propia empresa.
Hay además dinero que ya entró antes de contarse como venta: 6.866 millones de dólares en pagos adelantados, sobre todo por equipos que el cliente aún no da por aceptados y por contratos de soporte. Son 6,6 veces lo que había a fines de 2022.
La acción, en los últimos doce meses, subió 42,4%. En el camino tuvo una caída máxima de 28,3%, entre octubre de 2025 y marzo de 2026.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad: 83,5 → Arista rinde 25,5% sobre el capital que emplea y gana 38 dólares por cada 100 que vende. La caja que entra supera a esa ganancia: le quedan 49 dólares de caja libre por cada 100 de ventas, porque invierte muy poco en activos físicos: 151 millones de dólares en doce meses. Tiene más caja que deuda y 2,96 dólares de activos de corto plazo por cada dólar que debe a corto plazo. Las siete métricas publicadas puntúan a su favor.
Crecimiento: 77,5 → las ventas crecen 37,7% contra el año anterior, la utilidad por acción 35,7%, y los analistas esperan 28% más de ventas y 26% más de utilidad el año próximo. La única métrica que resta es el crecimiento orgánico, que compara ventas con activos: en 2025 los activos crecieron más que las ventas, sobre todo por la caja que la empresa acumula.
Valoración: 23,4 → acá más barato puntúa más alto. La acción vale 24,6 veces lo que Arista vendió en doce meses y 17,5 veces su patrimonio contable, y el valor de la empresa equivale a 53,5 veces su ganancia operativa antes de amortizaciones: esas tres filas son las que hunden el eje. Sobre lo que se espera que gane el año próximo vale 39,6 veces, y el PEG, que divide ese múltiplo por el crecimiento previsto, da 1,56. Como las ganancias crecen rápido, esas dos últimas filas castigan menos.
Moat: 62,7 → el Moat mide si la empresa tiene una ventaja difícil de copiar. El margen bruto de Arista supera en 13 puntos a la mediana de su industria, gasta 13,7% de sus ventas en desarrollo y solo 7,5% en vender y administrar. En tres años el margen bruto subió 3 puntos, aunque este año cedió por los descuentos a sus mayores clientes.
Riesgo: 62,8 → la acción se mueve 1,6 veces lo que el mercado, así que sube y baja con más fuerza que el promedio. Los resultados, en cambio, son estables y superaron lo que esperaban los analistas en los últimos cuatro reportes.
El Master Score da 53,3, la media geométrica de los tres primeros ejes. Queda entre Mercado Libre y Berkshire Hathaway de los análisis que he publicado.