 Stockerfy

JPMorgan ganó 21.155 millones en un trimestre. Un cuarto no se repite.
JPMorgan ganó 21.155 millones de dólares en el segundo trimestre de 2026, un 41% más que un año antes. Pero un cuarto de esa cifra no se repite.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 13 nov 2026. El análisis cita los puntajes del 17 de agosto de 2026, que pueden diferir.
- Industria
- Banks - Diversified
- Capitalización
- US$910,4 mil millones
El carrusel, slide por slide
Tal como se publicó en Instagram
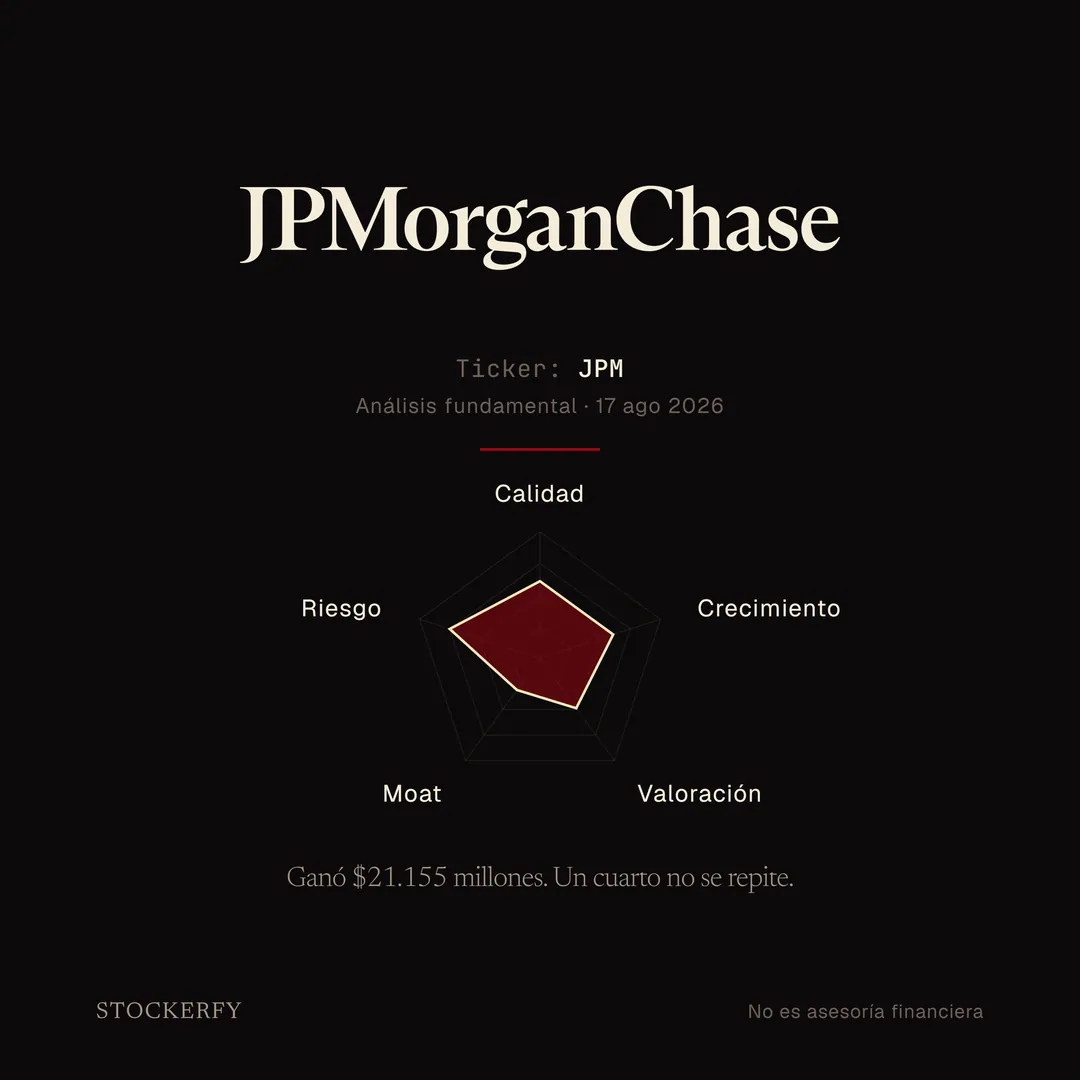
Ganó $21.155 millones. Un cuarto no se repite.
- 01 / 07
Ganó $21.155 millones. Un cuarto no se repite.
Descripción de la slide
Sobre fondo oscuro, arriba el logotipo de JPMorganChase: el nombre de la empresa escrito en letra serif de color crema, sin símbolo. Debajo, en letra pequeña, ticker JPM y análisis fundamental del 17 de agosto de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes en el que riesgo se acerca al borde exterior, calidad y crecimiento quedan en la zona media alta, valoración algo más adentro y moat forma una muesca profunda hacia el centro. Cierra la slide el titular: ganó 21.155 millones de dólares y un cuarto no se repite.
- 02 / 07
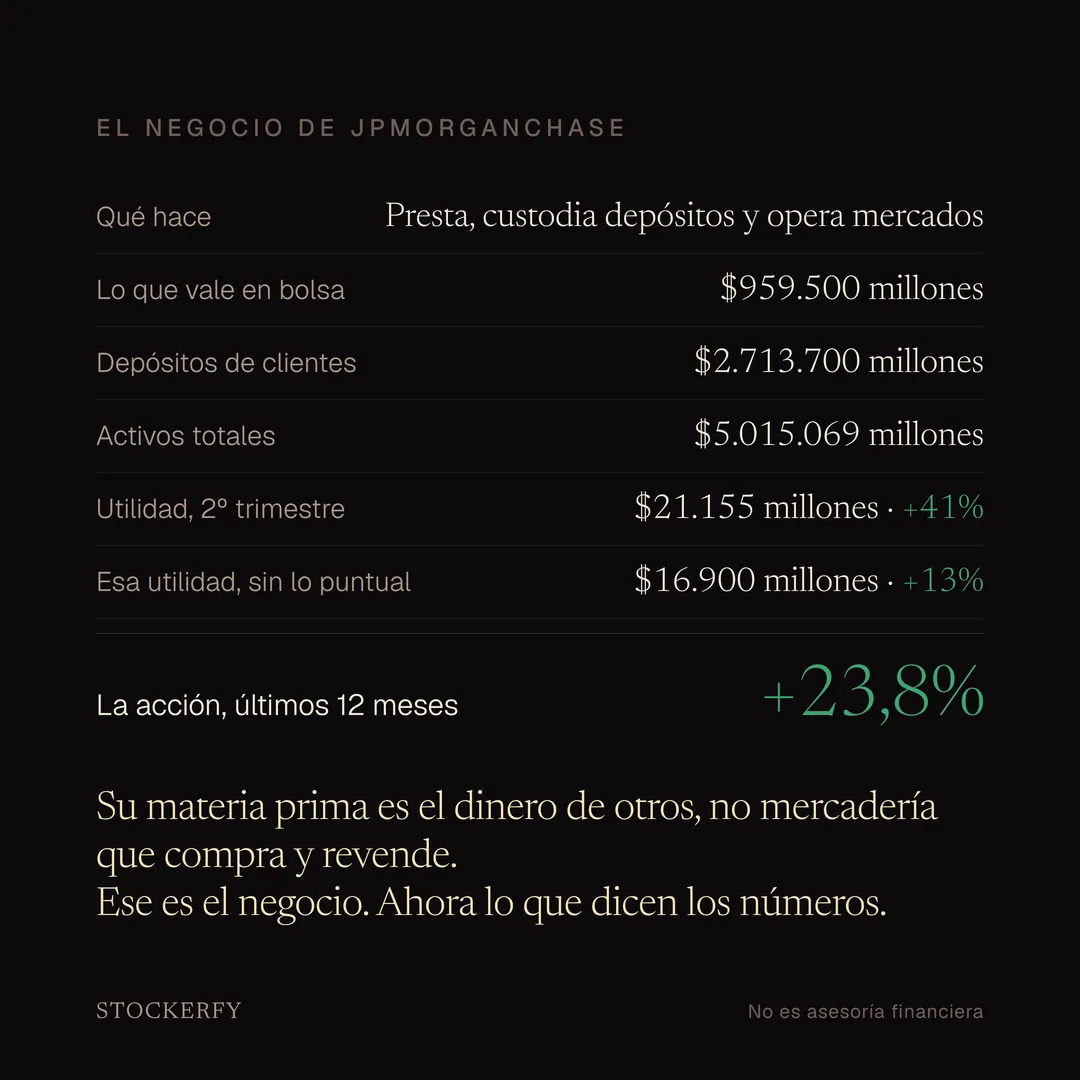
El negocio de JPMorganChase
Su materia prima es el dinero de otros, no mercadería que compra y revende. Ese es el negocio. Ahora lo que dicen los números.
Descripción de la slide
Tabla titulada El negocio de JPMorganChase: qué hace, presta, custodia depósitos y opera mercados; lo que vale en bolsa, 959.500 millones de dólares; depósitos de clientes, 2.713.700 millones; activos totales, 5.015.069 millones; utilidad del segundo trimestre, 21.155 millones, un 41% más; esa misma utilidad sin lo puntual, 16.900 millones, un 13% más. Una fila destacada indica que la acción subió 23,8% en doce meses, en verde. Al pie, la nota de que su materia prima es el dinero de otros y no mercadería que compra y revende.
- 03 / 07Qué tan sólido es el negocio, sin mirar el precio.
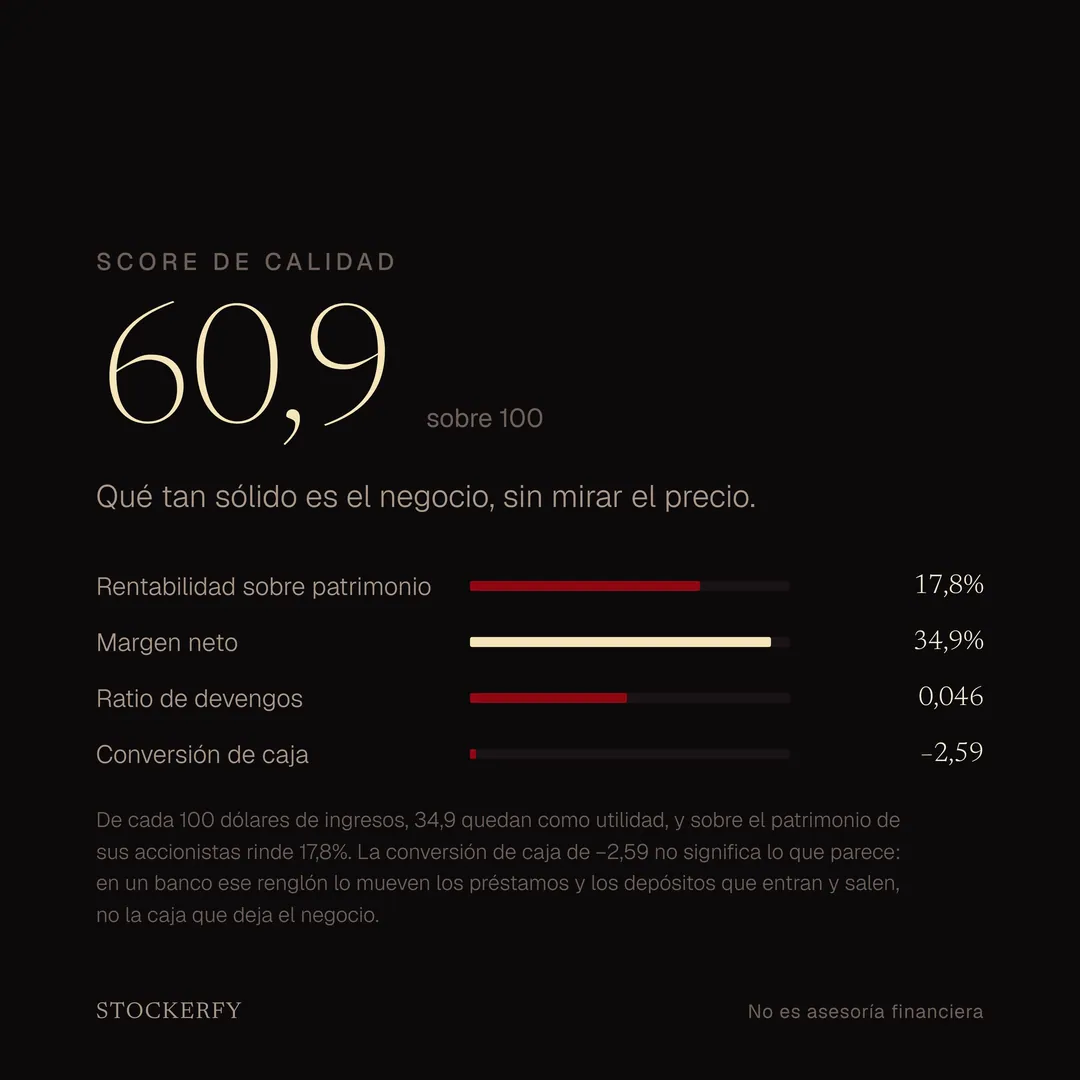
Calidad: 60,9
De cada 100 dólares de ingresos, 34,9 quedan como utilidad, y sobre el patrimonio de sus accionistas rinde 17,8%. La conversión de caja de −2,59 no significa lo que parece: en un banco ese renglón lo mueven los préstamos y los depósitos que entran y salen, no la caja que deja el negocio.
Descripción de la slide
Score de calidad 60,9 sobre 100, con barras para rentabilidad sobre patrimonio 17,8%, margen neto 34,9%, ratio de devengos 0,046 y conversión de caja menos 2,59. Una nota explica que de cada 100 dólares de ingresos 34,9 quedan como utilidad, que sobre el patrimonio de sus accionistas rinde 17,8%, y que la conversión de caja negativa no significa lo que parece, porque en un banco ese renglón lo mueven los préstamos y los depósitos que entran y salen.
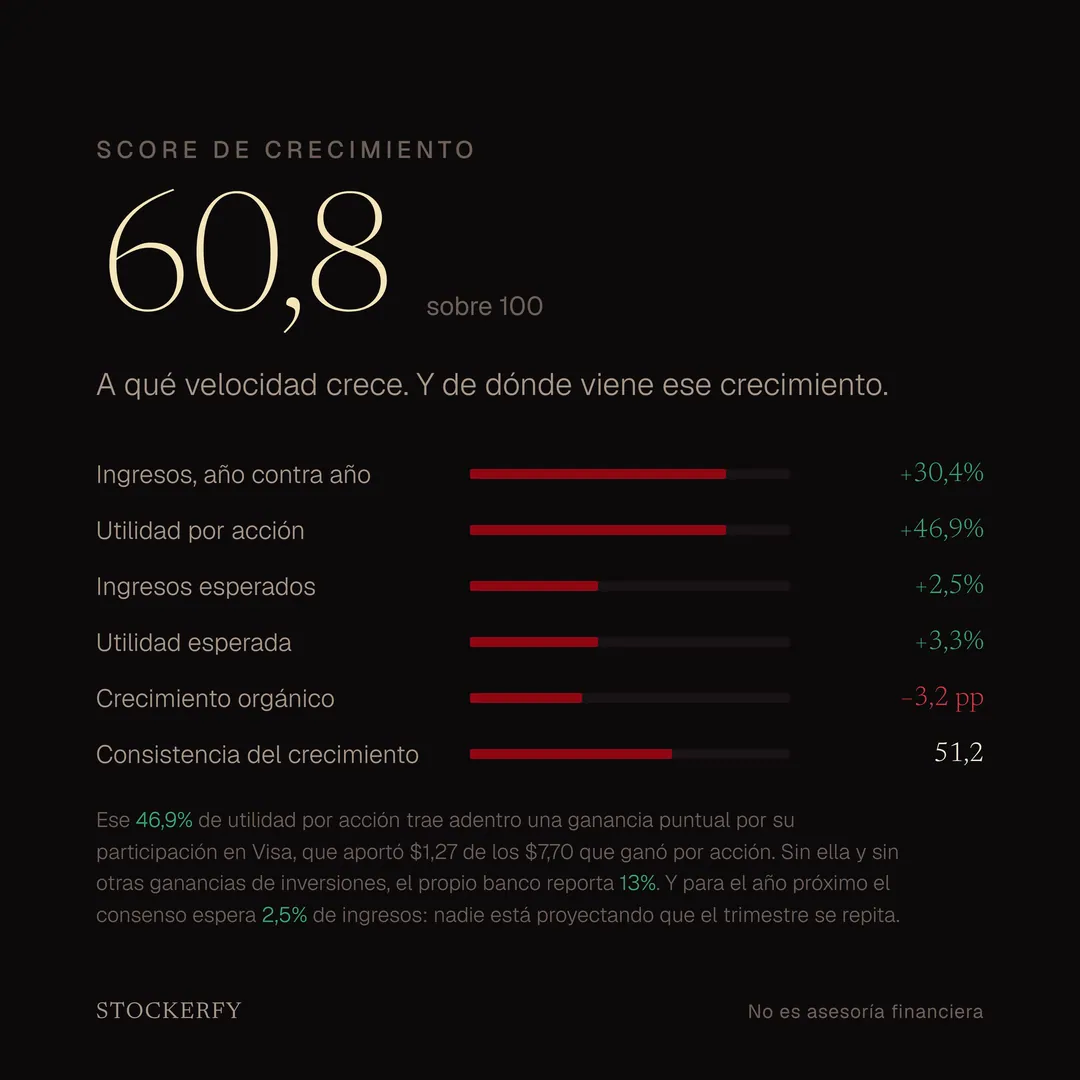
- 04 / 07A qué velocidad crece. Y de dónde viene ese crecimiento.
Crecimiento: 60,8
Ese [+46,9%] de utilidad por acción trae adentro una ganancia puntual por su participación en Visa, que aportó $1,27 de los $7,70 que ganó por acción. Sin ella y sin otras ganancias de inversiones, el propio banco reporta [+13%]. Y para el año próximo el consenso espera [+2,5%] de ingresos: nadie está proyectando que el trimestre se repita.
Descripción de la slide
Score de crecimiento 60,8 sobre 100, con barras para ingresos año contra año más 30,4%, utilidad por acción más 46,9%, ingresos esperados más 2,5%, utilidad esperada más 3,3%, crecimiento orgánico menos 3,2 puntos y consistencia del crecimiento 51,2. Una nota advierte que ese 46,9% trae adentro una ganancia puntual por la participación en Visa, que aportó 1,27 dólares de los 7,70 que ganó por acción, y que sin ella el propio banco reporta 13%.
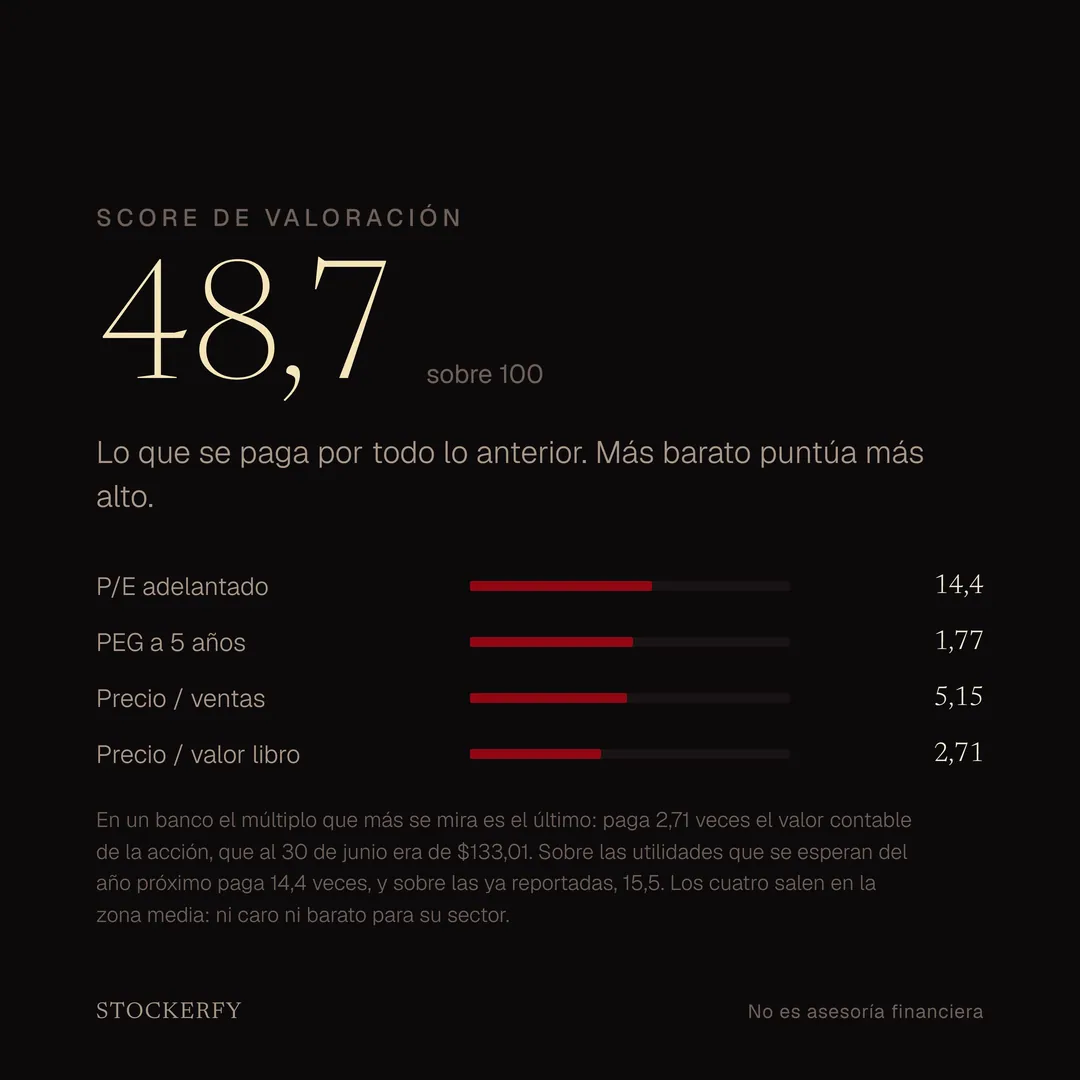
- 05 / 07Lo que se paga por todo lo anterior. Más barato puntúa más alto.
Valoración: 48,7
En un banco el múltiplo que más se mira es el último: paga 2,71 veces el valor contable de la acción, que al 30 de junio era de $133,01. Sobre las utilidades que se esperan del año próximo paga 14,4 veces, y sobre las ya reportadas, 15,5. Los cuatro salen en la zona media: ni caro ni barato para su sector.
Descripción de la slide
Score de valoración 48,7 sobre 100, con barras para P/E adelantado 14,4, PEG a cinco años 1,77, precio sobre ventas 5,15 y precio sobre valor libro 2,71. Una nota explica que en un banco el múltiplo que más se mira es el último, que el valor contable de la acción al 30 de junio era de 133,01 dólares, que sobre la utilidad esperada del año próximo paga 14,4 veces y sobre la ya reportada 15,5, y que los cuatro indicadores salen en la zona media.
- 06 / 07
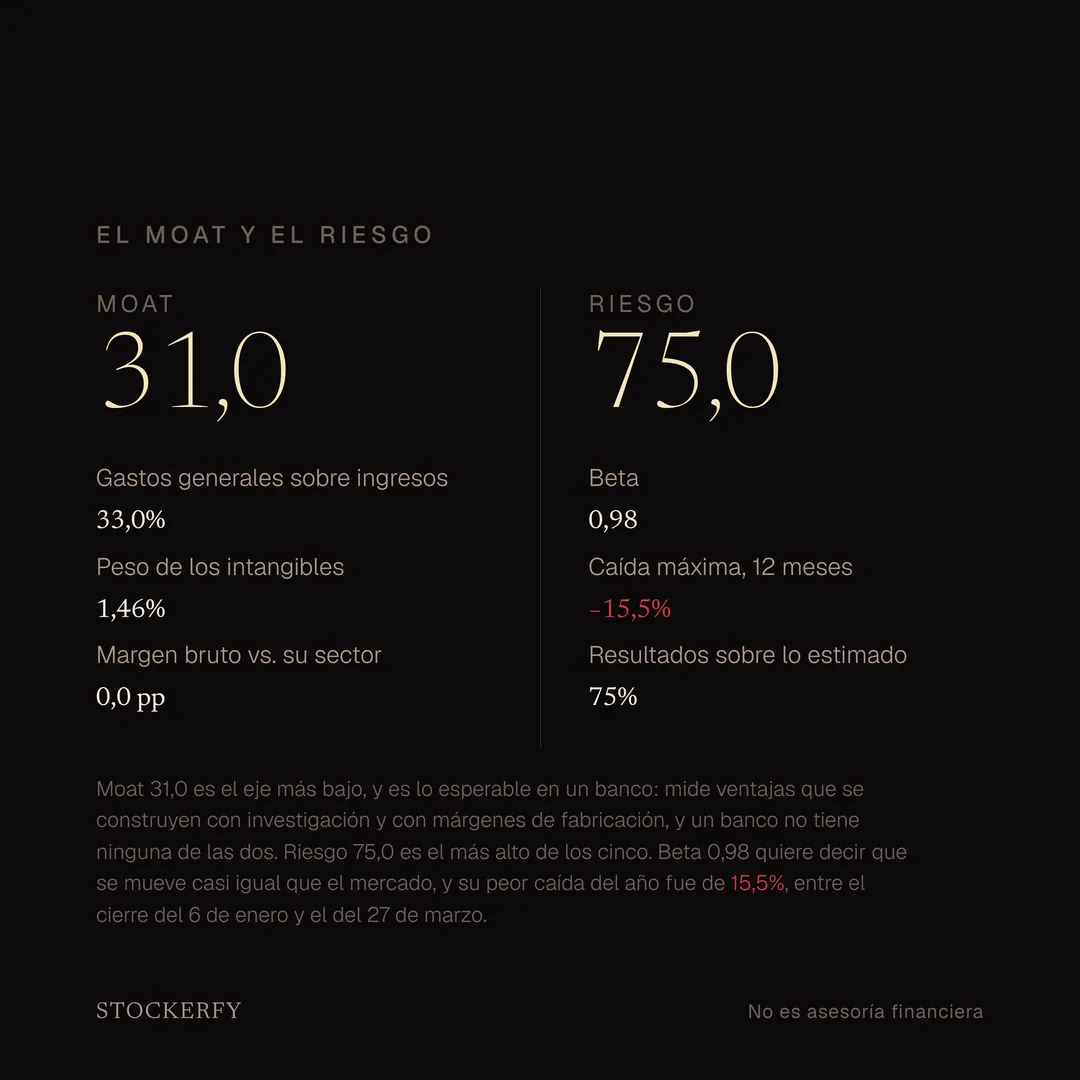
El moat y el riesgo
Moat 31,0 es el eje más bajo, y es lo esperable en un banco: mide ventajas que se construyen con investigación y con márgenes de fabricación, y un banco no tiene ninguna de las dos. Riesgo 75,0 es el más alto de los cinco. Beta 0,98 quiere decir que se mueve casi igual que el mercado, y su peor caída del año fue de [-15,5%], entre el cierre del 6 de enero y el del 27 de marzo.
Descripción de la slide
Moat 31,0 y riesgo 75,0 lado a lado. Moat: gastos generales sobre ingresos 33,0%, peso de los intangibles 1,46%, margen bruto respecto de su sector 0,0 puntos. Riesgo: beta 0,98, caída máxima en doce meses menos 15,5%, resultados sobre lo estimado 75%. Una nota explica que moat es el eje más bajo y que en un banco es lo esperable, porque mide ventajas que se construyen con investigación y con márgenes de fabricación, mientras que riesgo es el más alto de los cinco.
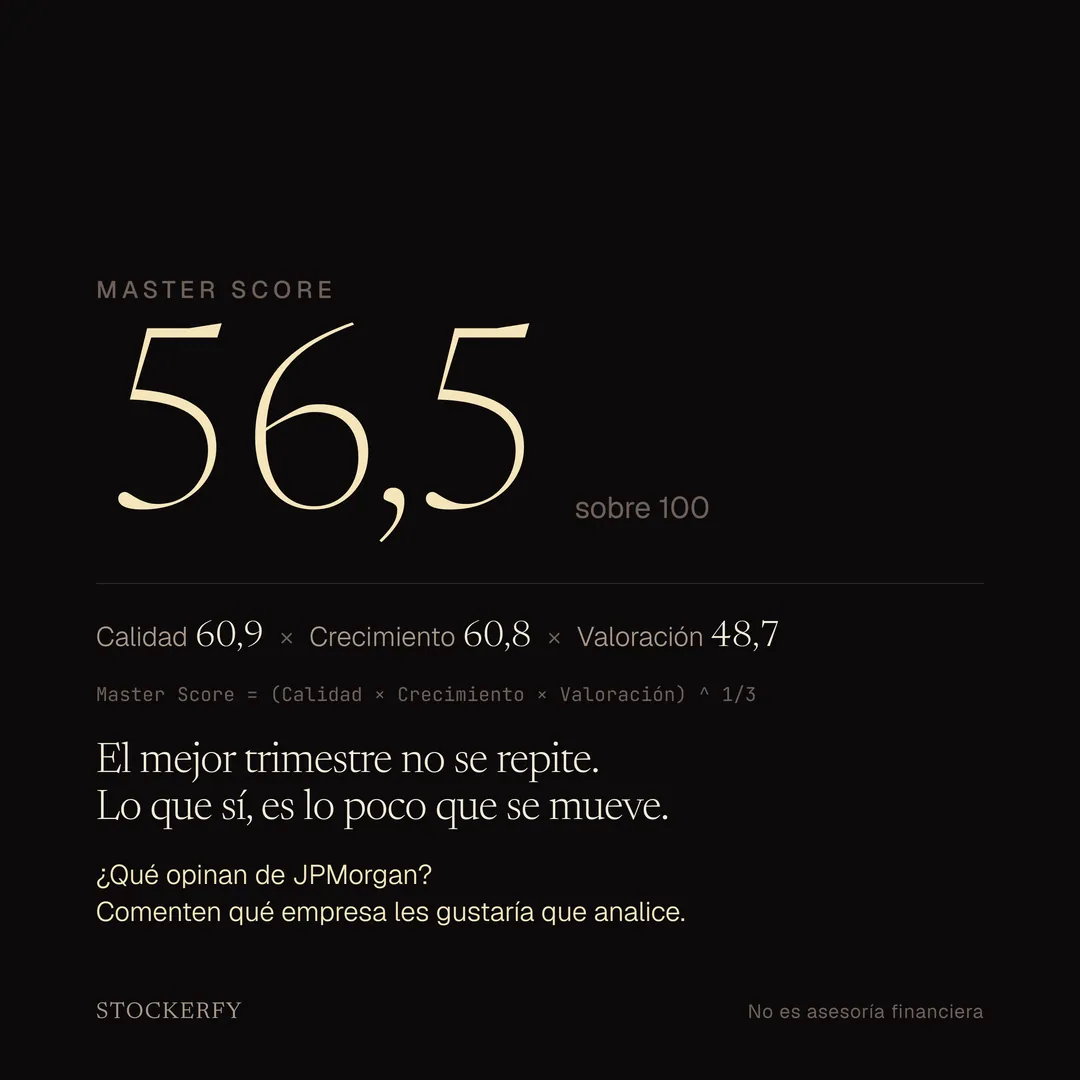
- 07 / 07Master Score 56,5
El mejor trimestre no se repite. Lo que sí, es lo poco que se mueve.
Descripción de la slide
Master Score 56,5 sobre 100, en grande. Debajo, los tres factores que lo componen: calidad 60,9 por crecimiento 60,8 por valoración 48,7, y la ecuación de la media geométrica. Texto de cierre: el mejor trimestre no se repite, y lo que sí es lo poco que se mueve. Una pregunta invita a comentar qué empresa analizar después.
El texto del post
Adentro venían 4.600 millones de ganancia por su participación en Visa y 1.000 millones más por otras inversiones. Sacando las dos cosas, el propio banco reporta 16.900 millones y un alza de 13%, no de 41%.
El contraste con lo que viene por delante es fuerte: para el año próximo el consenso de analistas espera apenas 2,5% de crecimiento en ingresos. Nadie está proyectando que este trimestre se repita.
De dónde salió el trimestre: los ingresos de mercados subieron 35%, y dentro de eso la mesa de acciones 86%, mientras que la de renta fija subió 6%. Las comisiones de banca de inversión subieron 30%. Es actividad que depende de que los clientes se estén moviendo, y por lo tanto es la parte menos predecible de un banco.
Qué hace: presta dinero, custodia los depósitos de sus clientes y opera en los mercados. Administra 5.015.069 millones de dólares en activos, de los cuales 2.713.700 son depósitos. En el trimestre reportado ganó 7,70 dólares por acción contra 5,24 un año antes, y cada línea de negocio marcó un récord de ingresos.
La acción subió 23,8% en los últimos doce meses, medida de cierre a cierre.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad da 60,9. Rinde 17,8% sobre el patrimonio de sus accionistas y de cada 100 dólares de ingresos 34,9 quedan como utilidad. Un dato que conviene explicar: su conversión de caja sale en menos 2,59, y eso no significa que el negocio queme plata. En un banco ese renglón lo mueven los préstamos y los depósitos que entran y salen, no la caja que deja la operación.
Crecimiento da 60,8. La utilidad por acción sube 46,9% en doce meses, arrastrada por el trimestre que describí arriba.
Valoración da 48,7, y acá más barato puntúa más alto. Paga 2,71 veces el valor contable de la acción, que al 30 de junio era de 133,01 dólares, y 14,4 veces la utilidad que se espera del año próximo. Sobre la ya reportada, 15,5 veces. En un banco el primero de esos múltiplos es el que más se mira.
Moat da 31,0 y es el eje más bajo. Es lo esperable en un banco: ese eje mide ventajas que se construyen con investigación y con márgenes de fabricación, y un banco no tiene ninguna de las dos.
Riesgo da 75,0 y es el más alto de los cinco. Beta 0,98 quiere decir que se mueve casi igual que el mercado, su peor caída del año fue de 15,5% y superó lo estimado en el 75% de los últimos trimestres.
Acá hay un límite del modelo que prefiero decir. El proveedor de datos entrega en cero dos indicadores que en un banco sencillamente no existen, y eso los castigaba como si fueran un mal resultado. Corregidos a mano, Calidad sube de 56,4 a 60,9 y Moat de 27,2 a 31,0. Publico los corregidos y dejo dicho por qué.
El compuesto da 56,5, la media geométrica de los tres primeros ejes. Queda décimo de los dieciocho análisis que llevo publicados.
¿Qué opinan de JPMorgan? Comenten qué empresa les gustaría que analice. Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.