 Stockerfy

Eli Lilly creció 47,7% valiendo un billón de dólares
Eli Lilly facturó 22.974 millones de dólares en el segundo trimestre, un 47,7% más que hace un año. Y vale un billón de dólares. Empresas de ese tamaño casi nunca crecen así: normalmente, cuando una compañía llega a ese peso, su crecimiento ya se parece al de la economía.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 13 nov 2026. El análisis cita los puntajes del 15 de agosto de 2026, que pueden diferir.
- Industria
- Drug Manufacturers - General
- Capitalización
- US$1,27 billones
El carrusel, slide por slide
Tal como se publicó en Instagram
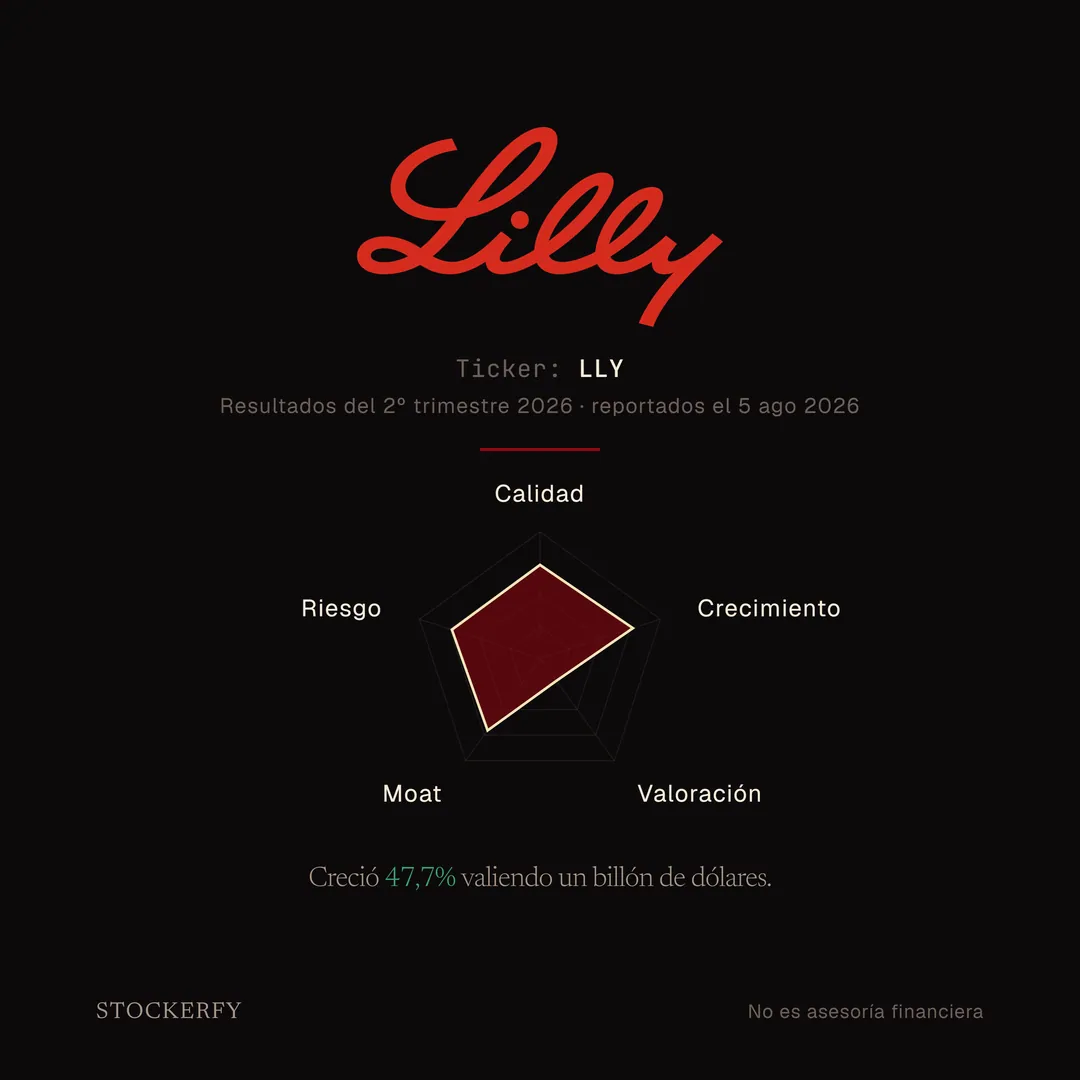
Creció [+47,7%] valiendo un billón de dólares.
- 01 / 07
Creció [+47,7%] valiendo un billón de dólares.
Descripción de la slide
Portada de Stockerfy. Logotipo manuscrito de Lilly en rojo sobre fondo negro. Ticker LLY, resultados del segundo trimestre de 2026 reportados el 5 de agosto de 2026. Gráfico de radar con cinco ejes: Calidad 73,7, Crecimiento 77,2, Valoración 22,0, Moat 70,4 y Riesgo 73,2. Titular: creció 47,7% valiendo un billón de dólares.
- 02 / 07
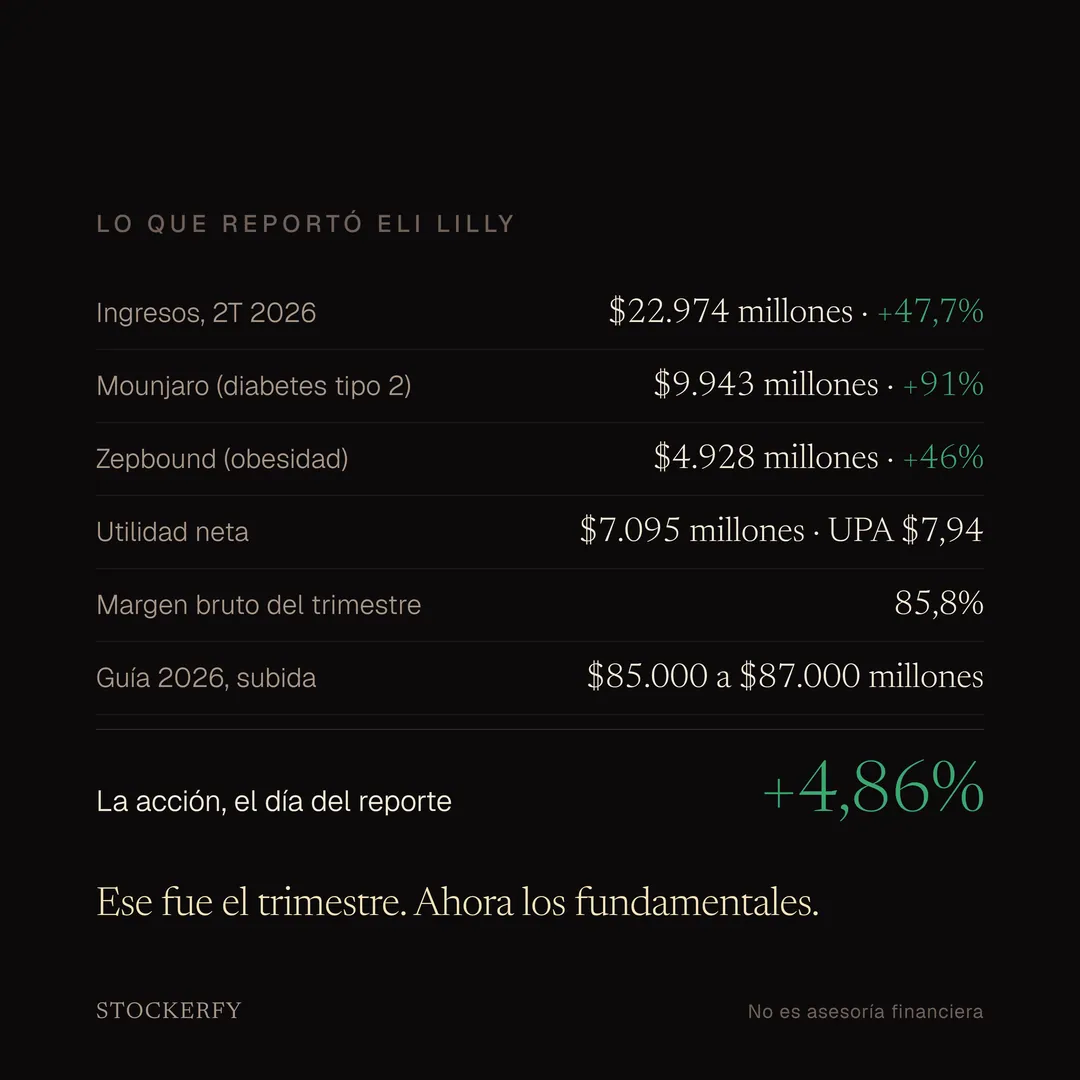
Lo que reportó Eli Lilly
Ese fue el trimestre. Ahora los fundamentales.
Descripción de la slide
Tabla de lo que reportó Eli Lilly en el segundo trimestre de 2026. Ingresos 22.974 millones de dólares, 47,7% más. Mounjaro (diabetes tipo 2) 9.943 millones, 91% más. Zepbound (obesidad) 4.928 millones, 46% más. Utilidad neta 7.095 millones, utilidad por acción 7,94 dólares. Margen bruto del trimestre 85,8%. Guía 2026 subida a un rango de 85.000 a 87.000 millones. Destacado: la acción cerró 4,86% arriba el día del reporte. Cierra: ese fue el trimestre, ahora los fundamentales.
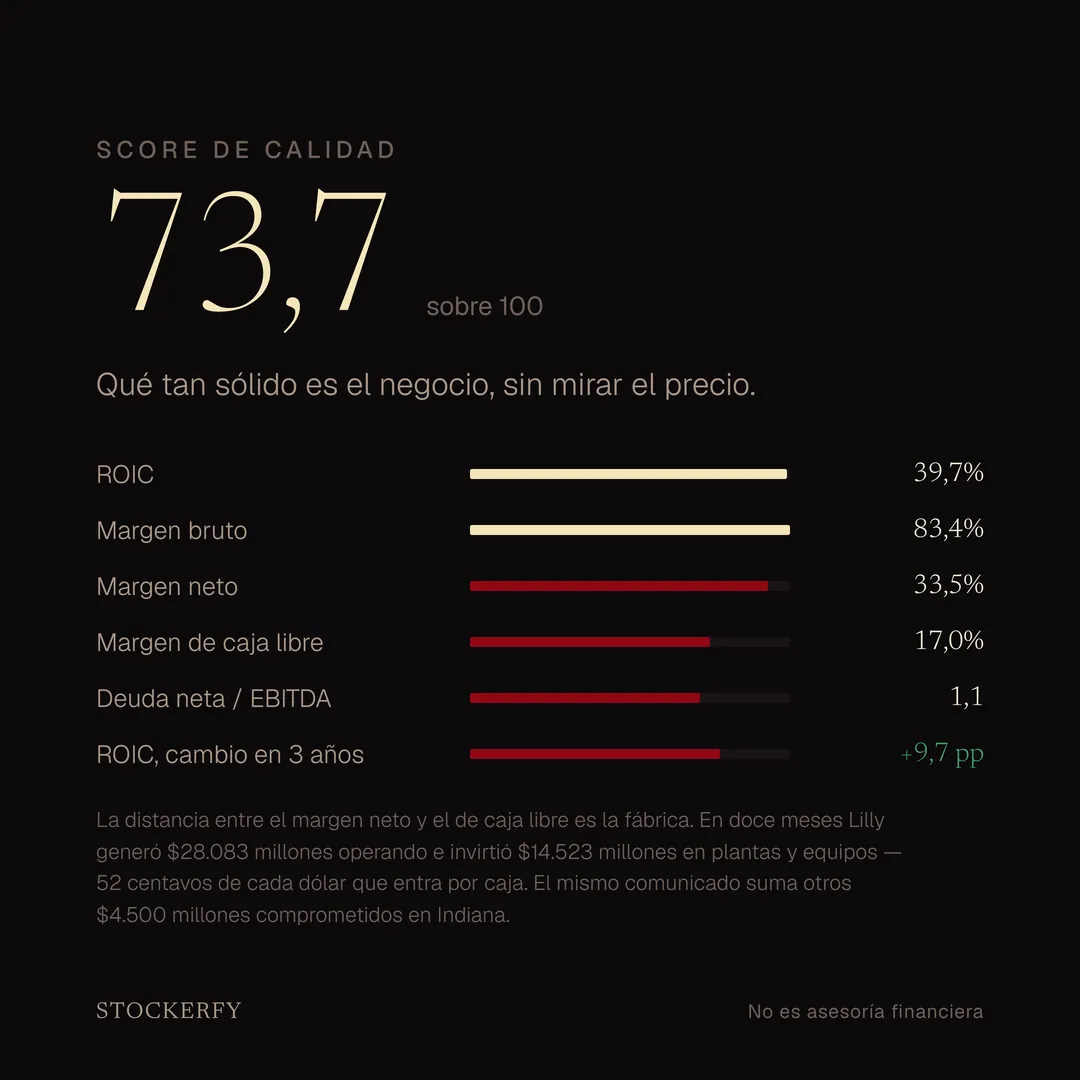
- 03 / 07Qué tan sólido es el negocio, sin mirar el precio.
Calidad: 73,7
La distancia entre el margen neto y el de caja libre es la fábrica. En doce meses Lilly generó $28.083 millones operando e invirtió $14.523 millones en plantas y equipos — 52 centavos de cada dólar que entra por caja. El mismo comunicado suma otros $4.500 millones comprometidos en Indiana.
Descripción de la slide
Eje Calidad de Eli Lilly, 73,7 sobre 100. Retorno sobre capital invertido 39,7%, margen bruto 83,4%, margen neto 33,5%, margen de caja libre 17,0%, deuda neta sobre EBITDA 1,1 y cambio del retorno sobre capital invertido en tres años, más 9,7 puntos.
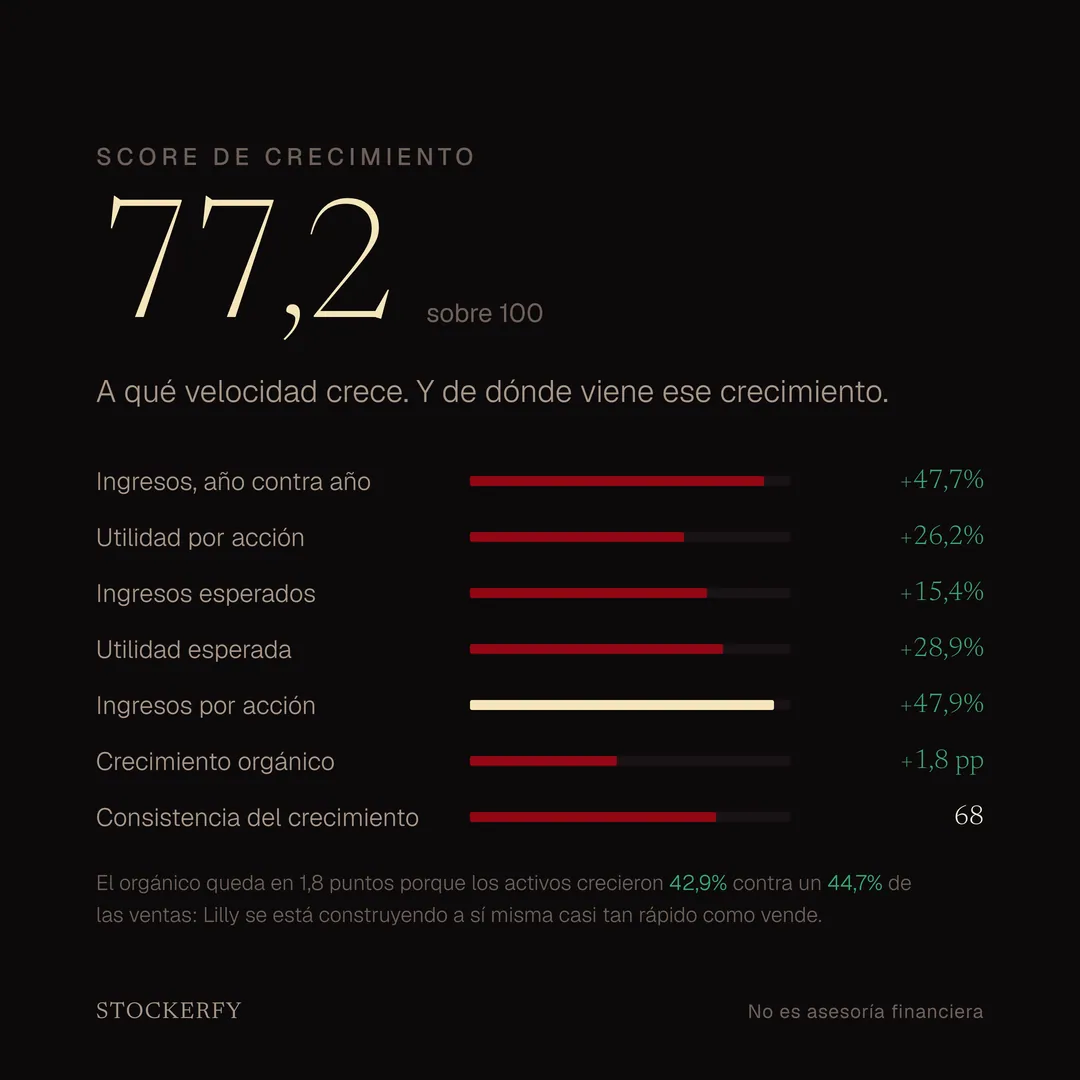
- 04 / 07A qué velocidad crece. Y de dónde viene ese crecimiento.
Crecimiento: 77,2
El orgánico queda en 1,8 puntos porque los activos crecieron [+42,9%] contra un [+44,7%] de las ventas: Lilly se está construyendo a sí misma casi tan rápido como vende.
Descripción de la slide
Eje Crecimiento de Eli Lilly, 77,2 sobre 100. Ingresos año contra año +47,7%, utilidad por acción +26,2%, ingresos esperados +15,4%, utilidad esperada +28,9%, ingresos por acción +47,9%, crecimiento orgánico +1,8 puntos y consistencia del crecimiento 68.
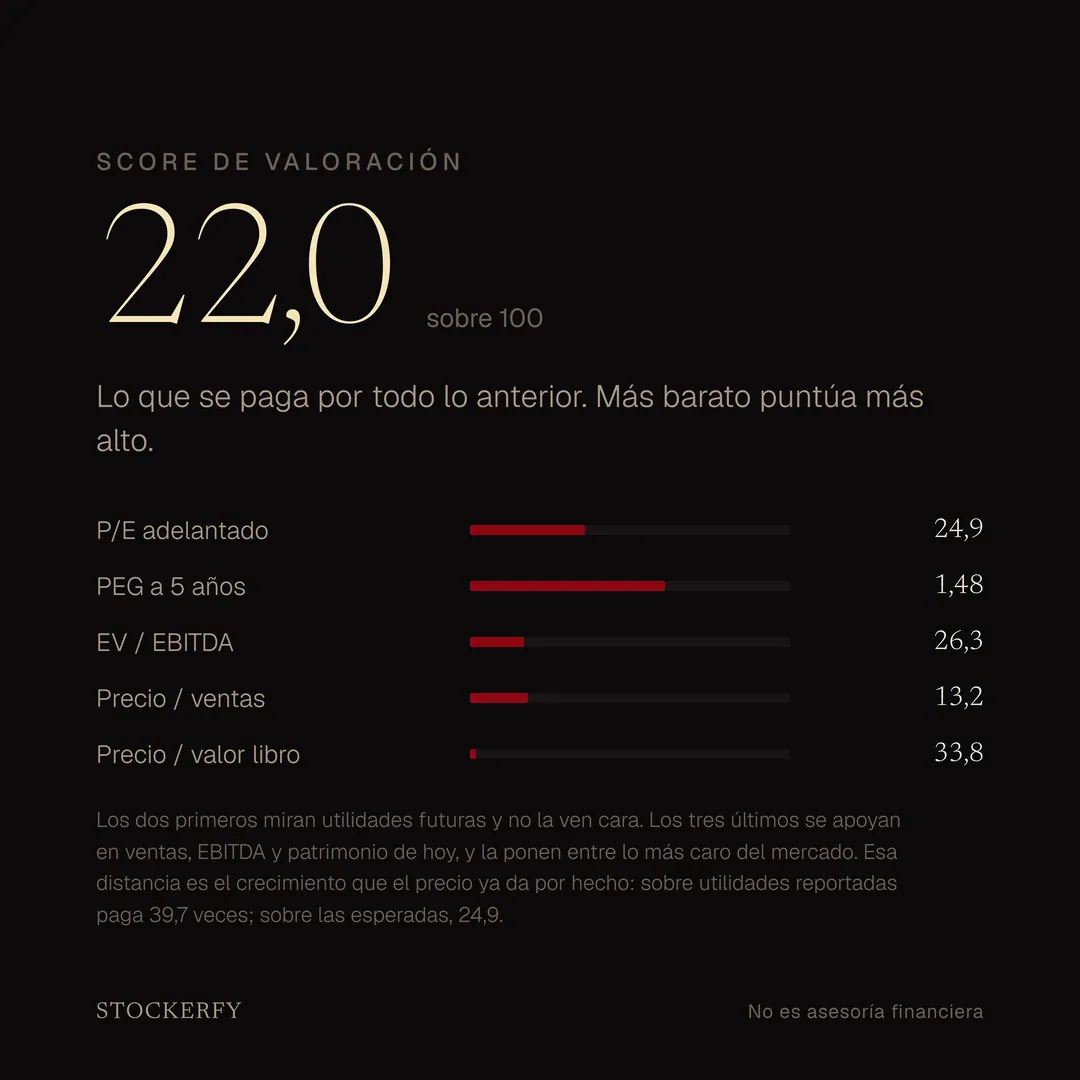
- 05 / 07Lo que se paga por todo lo anterior. Más barato puntúa más alto.
Valoración: 22,0
Los dos primeros miran utilidades futuras y no la ven cara. Los tres últimos se apoyan en ventas, EBITDA y patrimonio de hoy, y la ponen entre lo más caro del mercado. Esa distancia es el crecimiento que el precio ya da por hecho: sobre utilidades reportadas paga 39,7 veces; sobre las esperadas, 24,9.
Descripción de la slide
Eje Valoración de Eli Lilly, 22,0 sobre 100. P/E adelantado 24,9, PEG a 5 años 1,48, EV sobre EBITDA 26,3, precio sobre ventas 13,2 y precio sobre valor libro 33,8.
- 06 / 07
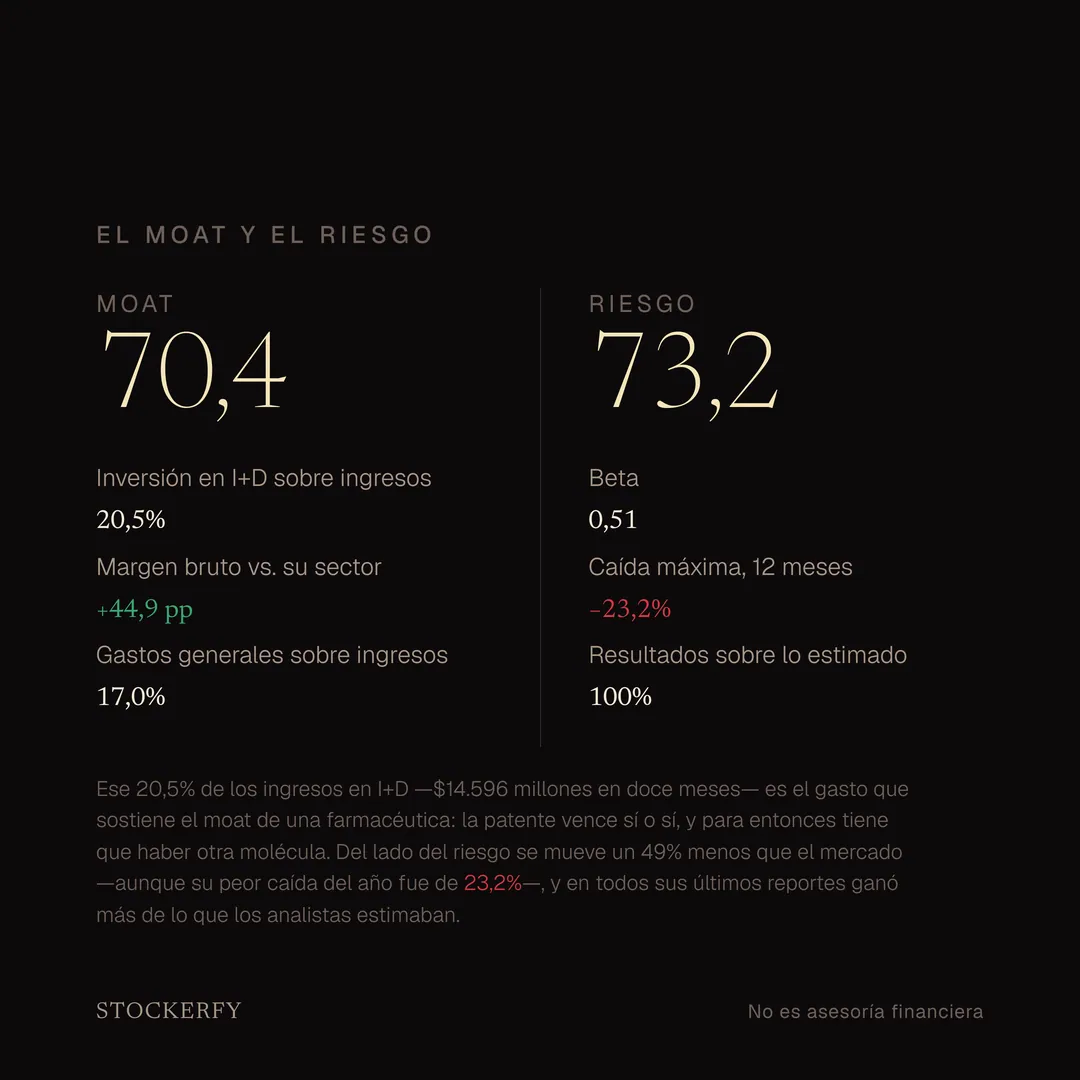
El moat y el riesgo
Ese 20,5% de los ingresos en I+D —$14.596 millones en doce meses— es el gasto que sostiene el moat de una farmacéutica: la patente vence sí o sí, y para entonces tiene que haber otra molécula. Del lado del riesgo se mueve un 49% menos que el mercado —aunque su peor caída del año fue de [-23,2%]—, y en todos sus últimos reportes ganó más de lo que los analistas estimaban.
Descripción de la slide
Moat de Eli Lilly, 70,4 sobre 100: inversión en I+D del 20,5% de los ingresos, margen bruto 44,9 puntos sobre su sector y gastos generales del 17,0% de los ingresos. Al lado, Riesgo 73,2: beta 0,51, caída máxima en doce meses −23,2% y resultados por encima de lo estimado en el 100% de sus reportes.
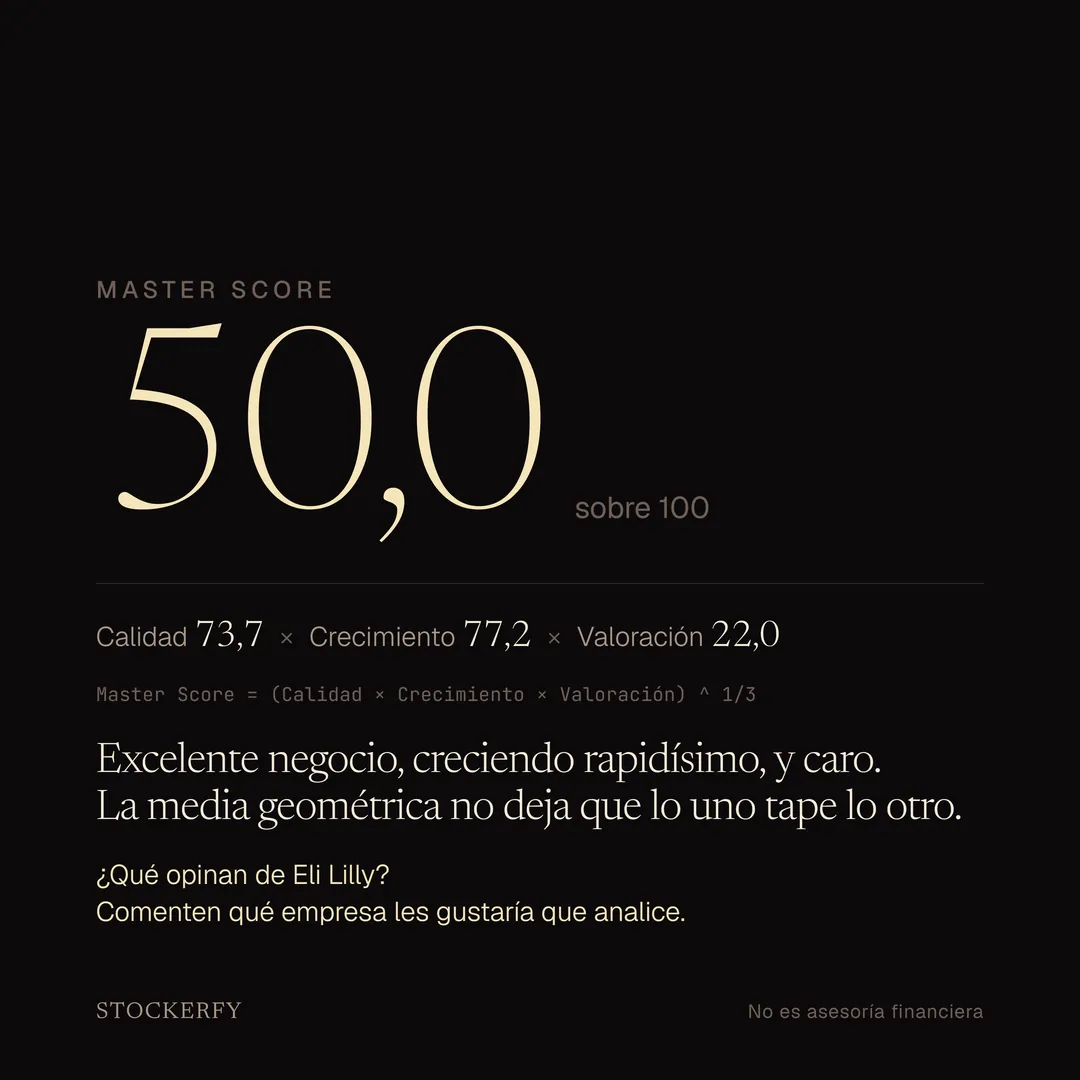
- 07 / 07Master Score 50,0
Excelente negocio, creciendo rapidísimo, y caro. La media geométrica no deja que lo uno tape lo otro.
Descripción de la slide
Master Score de Eli Lilly: 50,0. Calidad 73,7 por Crecimiento 77,2 por Valoración 22,0, elevado a un tercio. Excelente negocio, creciendo rapidísimo, y caro; la media geométrica no deja que lo uno tape lo otro.
El texto del post
Lo que lo explica son dos fármacos. Mounjaro, aprobado para la diabetes tipo 2, facturó 9.943 millones y creció 91%. Zepbound, el mismo compuesto aprobado para la obesidad, 4.928 millones y creció 46%. Con eso la empresa subió su guía del año a 85.000-87.000 millones.
Qué hace: descubre, fabrica y vende medicamentos. En el trimestre cerrado en junio tuvo un margen bruto de 85,8% y una utilidad neta de 7.095 millones, o sea 7,94 dólares por acción. La acción cerró 4,86% arriba el día que reportó.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad 73,7. Retorno sobre capital invertido 39,7%, margen bruto 83,4% en doce meses, margen neto 33,5% y deuda neta sobre EBITDA de 1,1 veces. Su retorno sobre el capital subió 9,7 puntos en tres años.
Hay una distancia dentro de ese eje que vale mirar: el margen neto es 33,5% y el margen de caja libre, 17,0%. La diferencia es la fábrica. Lilly invirtió 14.523 millones en doce meses, o sea 52 centavos de cada dólar que le entra por operaciones, más otros 4.500 millones comprometidos en Indiana. No es un problema del negocio; es en qué se está gastando lo que gana.
Crecimiento 77,2, con las siete métricas del eje en positivo. Ingresos más 47,7% y utilidad por acción más 26,2% en el trimestre, con ingresos esperados más 15,4% y utilidad esperada más 28,9%. Una fila parece floja y no lo es: el crecimiento orgánico queda en 1,8 puntos porque sus activos crecieron 42,9% contra un 44,7% de las ventas. No está comprando crecimiento, se está construyendo a sí misma casi tan rápido como vende.
Valoración 22,0, y acá más barato puntúa más alto. Este es el caso interesante del análisis, porque el eje se parte limpio en dos mitades opuestas. El P/E adelantado, 24,9, y el PEG a cinco años, 1,48, no la ven cara. El EV sobre EBITDA, 26,3, el precio sobre ventas, 13,2, y el precio sobre valor libro, 33,8, la ponen entre lo más caro del mercado.
La diferencia entre esas dos mitades es de dónde sacan el denominador. Las dos primeras dividen el precio por utilidades que todavía no ocurren; las tres últimas, por ventas, EBITDA y patrimonio que ya están reportados. Esa distancia es, literalmente, el crecimiento que el precio ya da por hecho: sobre utilidades reportadas paga 39,7 veces, sobre las esperadas 24,9.
Moat 70,4. Invierte el 20,5% de sus ingresos en investigación y desarrollo, y en una farmacéutica ese gasto es el moat: la patente vence sí o sí, así que lo único que sostiene el negocio a diez años es lo que hoy está en el laboratorio. Su margen bruto está 44,9 puntos sobre la mediana de su sector.
Riesgo 73,2: beta 0,51, o sea se mueve la mitad que el mercado, peor caída de 23,2% en doce meses y cuatro de cuatro trimestres por sobre lo estimado.
El compuesto da 50,0, la media geométrica de los tres primeros ejes. Queda duodécimo de los quince análisis que llevo. Excelente negocio, creciendo rapidísimo, y caro: la media geométrica no deja que lo uno tape lo otro, que es justamente para lo que la uso en vez de un promedio.
¿Qué opinan de Eli Lilly? Comenten qué empresa les gustaría que analice.