 Stockerfy

Microsoft invierte 87 centavos en infraestructura por cada dólar de utilidad
Microsoft ganó 133.749 millones de dólares en su ejercicio fiscal 2026, cerrado el 30 de junio. En el mismo período invirtió 115.948 millones en propiedad y equipo: 87 centavos por cada dólar de utilidad, y casi dos tercios de toda su caja de operaciones. Esa inversión creció 79,6% en un año.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 13 nov 2026. El análisis cita los puntajes del 10 de agosto de 2026, que pueden diferir.
- Industria
- Software - Infrastructure
- Capitalización
- US$3,88 billones
El carrusel, slide por slide
Tal como se publicó en Instagram
Por cada dólar que gana, invierte 87 centavos.
- 01 / 07
Por cada dólar que gana, invierte 87 centavos.
La inversión en infraestructura creció 80% en un año y se llevó casi dos tercios de la caja de operaciones.
Descripción de la slide
Sobre fondo oscuro, el logotipo de Microsoft: los cuatro cuadrados rojo, verde, azul y amarillo junto a la palabra Microsoft en color crema. Ticker MSFT, análisis fundamental del 10 de agosto de 2026. Titular: por cada dólar que gana, invierte 87 centavos. Debajo, la nota de que la inversión en infraestructura creció 80% en un año y se llevó casi dos tercios de la caja de operaciones.
- 02 / 07
El negocio de un vistazo
Y subió 15,5% el día que reportó. Ahora lo que dicen los números.
Descripción de la slide
Tabla con el negocio de un vistazo: sector tecnología, industria software de infraestructura; capitalización de mercado de 3,76 billones de dólares; ingresos del ejercicio 2026 de 331.839 millones, 17,8% más; utilidad neta de 133.749 millones con margen de 40,3%; inversión en infraestructura de 115.948 millones, 79,6% más; Azure creció 43% en el último trimestre; la acción cayó 3,1% en doce meses. Al pie, la nota de que subió 15,5% el día que reportó.
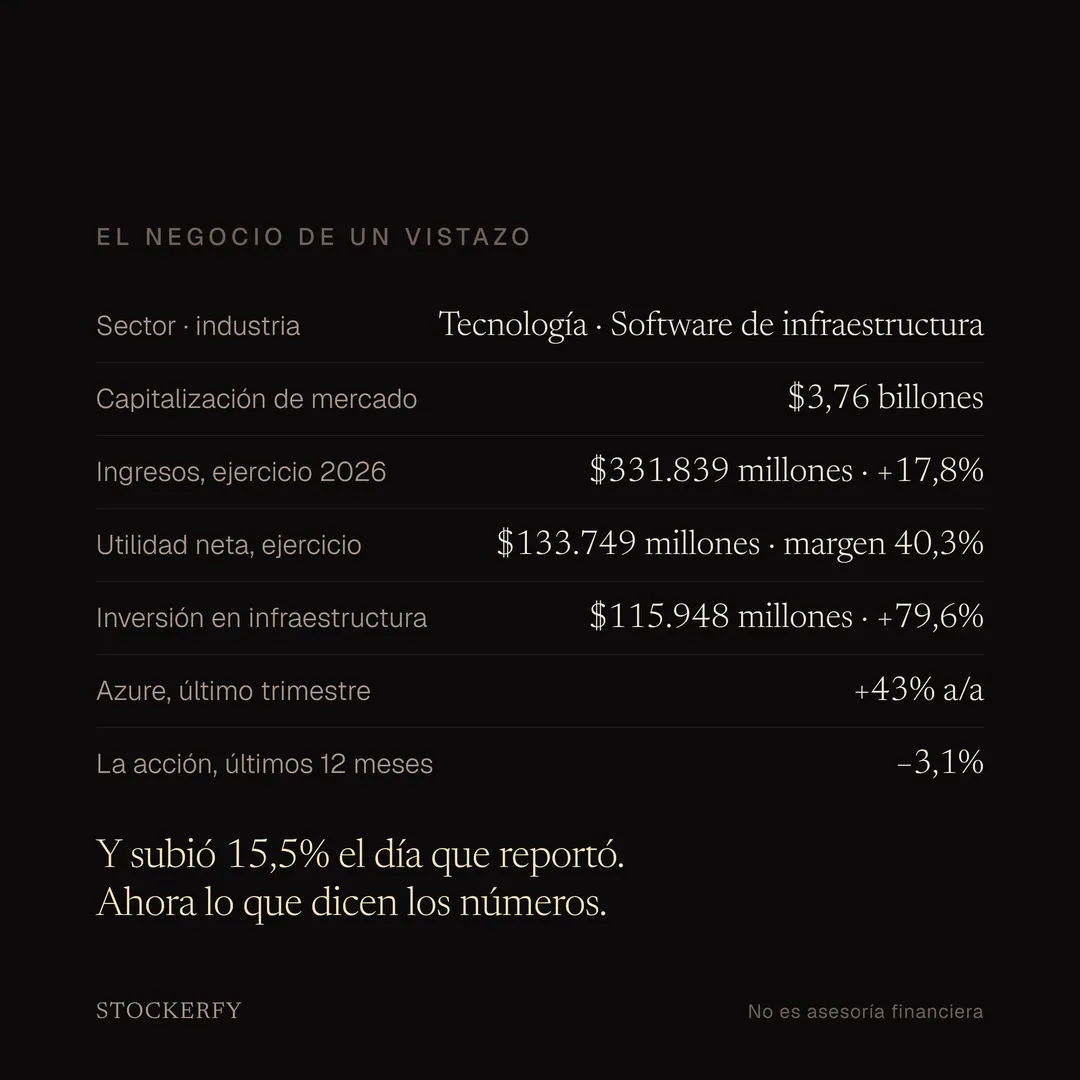
- 03 / 07Qué tan sólido es el negocio. Es el eje más alto de los cinco.
Calidad: 79,3
De cada dólar de ingresos, 40 centavos llegan a la utilidad contable y 20 a la caja libre. La diferencia son los $115.948 millones de inversión: salen de la caja de una sola vez y entran al resultado repartidos en años de depreciación.
Descripción de la slide
Score de calidad 79,3 sobre 100, con barras para margen neto 40,3%, margen bruto 67,9%, retorno sobre capital 20,7%, margen de caja libre 20,2%, conversión de caja 1,37 veces y deuda neta sobre EBITDA 0,27. Una nota explica que de cada dólar de ingresos 40 centavos llegan a la utilidad contable y 20 a la caja libre, y que la diferencia son los 115.948 millones de inversión.
- 04 / 07A qué velocidad crece. Y qué parte de eso se repite.
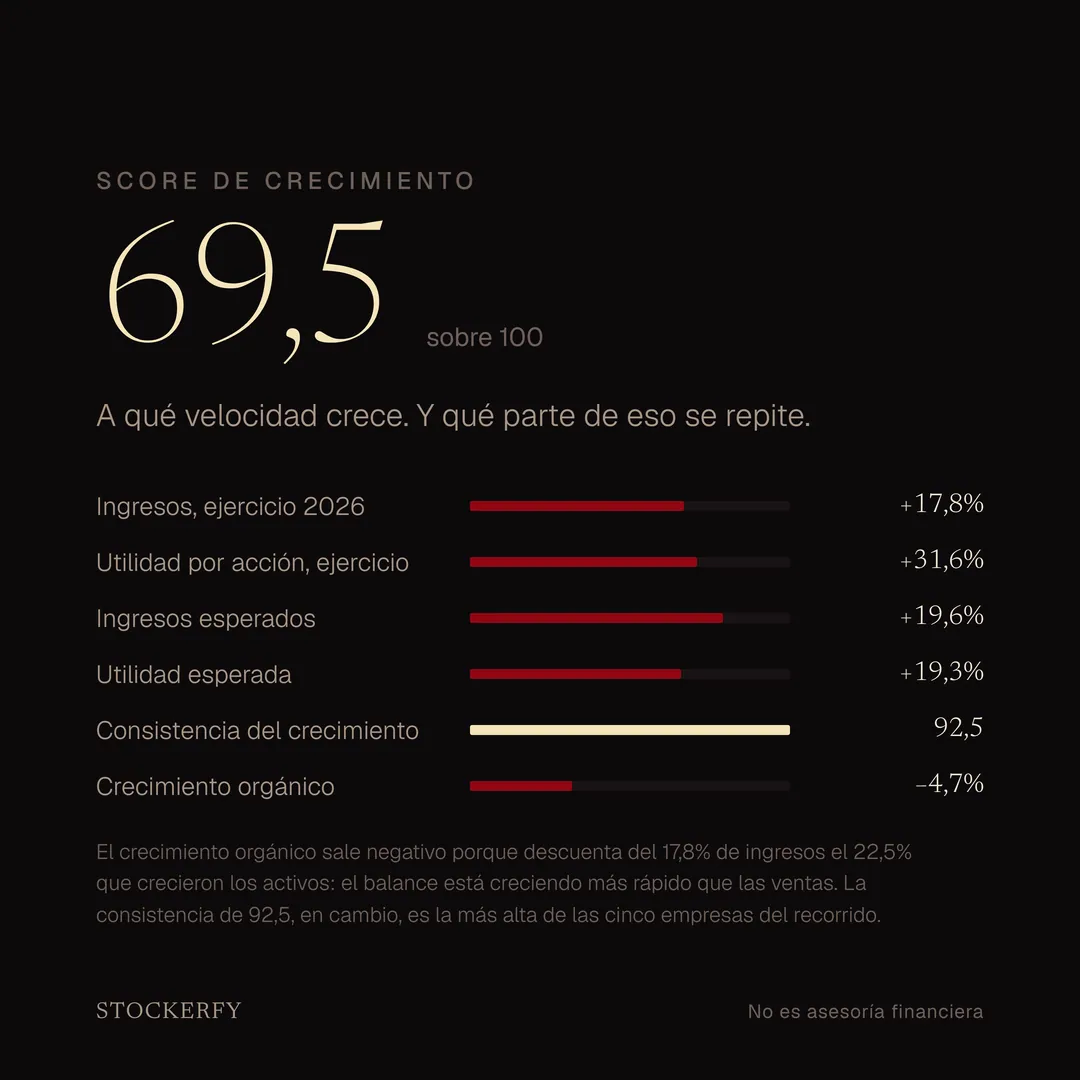
Crecimiento: 69,5
El crecimiento orgánico sale negativo porque descuenta del 17,8% de ingresos el 22,5% que crecieron los activos: el balance está creciendo más rápido que las ventas. La consistencia de 92,5, en cambio, es la más alta de las cinco empresas del recorrido.
Descripción de la slide
Score de crecimiento 69,5 sobre 100, con barras para ingresos del ejercicio más 17,8%, utilidad por acción más 31,6%, ingresos esperados más 19,6%, utilidad esperada más 19,3%, consistencia del crecimiento 92,5 y crecimiento orgánico menos 4,7%. Una nota explica que el orgánico sale negativo porque los activos crecieron 22,5%, más rápido que las ventas.
- 05 / 07Lo que se paga por todo lo anterior. Más barato puntúa más alto.
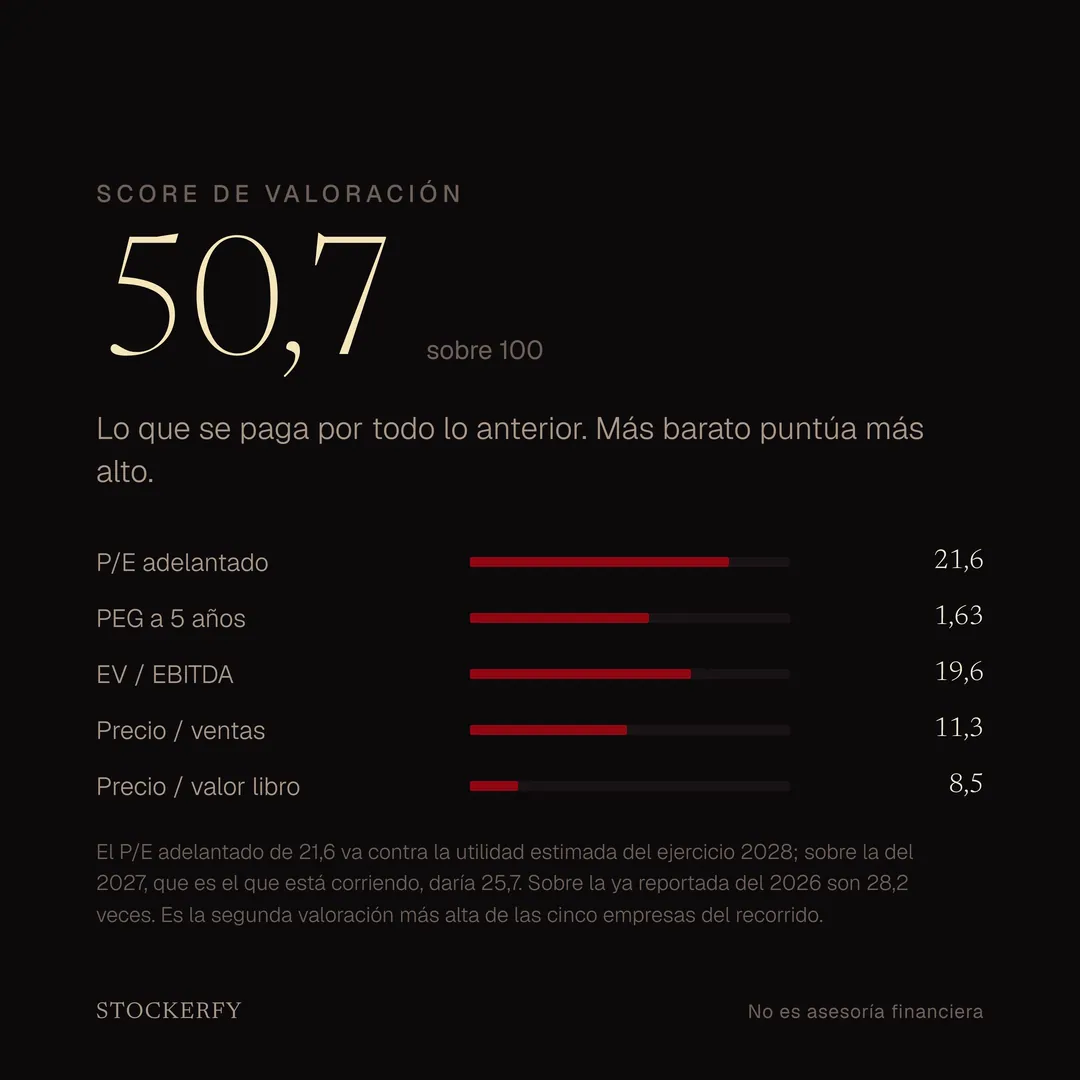
Valoración: 50,7
El P/E adelantado de 21,6 va contra la utilidad estimada del ejercicio 2028; sobre la del 2027, que es el que está corriendo, daría 25,7. Sobre la ya reportada del 2026 son 28,2 veces. Es la segunda valoración más alta de las cinco empresas del recorrido.
Descripción de la slide
Score de valoración 50,7 sobre 100, con barras para P/E adelantado 21,6, PEG a cinco años 1,63, EV sobre EBITDA 19,6, precio sobre ventas 11,3 y precio sobre valor libro 8,5, que es la única barra en rojo del eje.
- 06 / 07
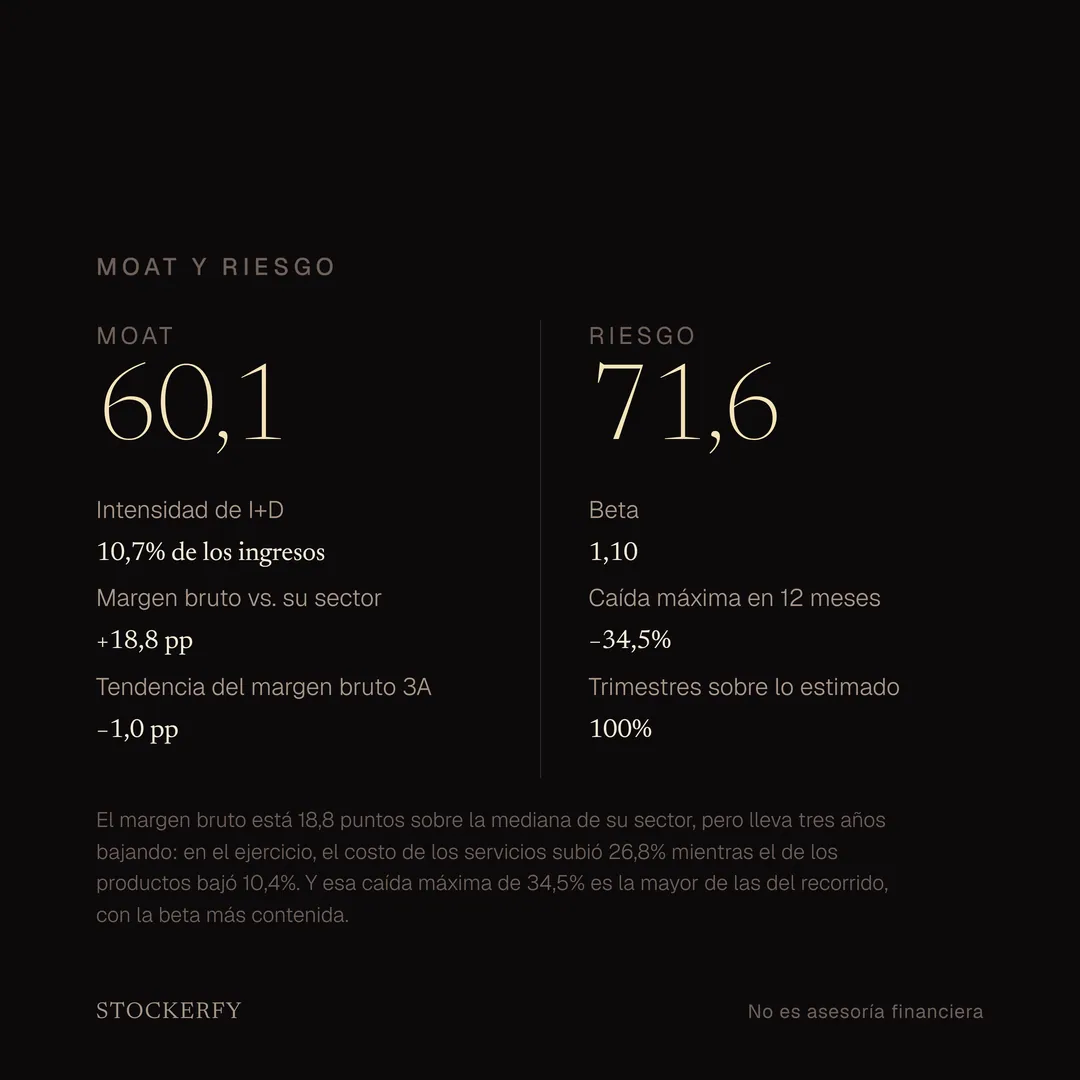
Moat y riesgo
El margen bruto está 18,8 puntos sobre la mediana de su sector, pero lleva tres años bajando: en el ejercicio, el costo de los servicios subió 26,8% mientras el de los productos bajó 10,4%. Y esa caída máxima de 34,5% es la mayor de las del recorrido, con la beta más contenida.
Descripción de la slide
Moat 60,1 y riesgo 71,6 lado a lado. Moat: intensidad de investigación y desarrollo 10,7% de los ingresos, margen bruto 18,8 puntos por sobre su sector, tendencia del margen bruto a tres años menos 1,0 punto. Riesgo: beta 1,10, caída máxima en doce meses menos 34,5%, trimestres por sobre lo estimado 100%.
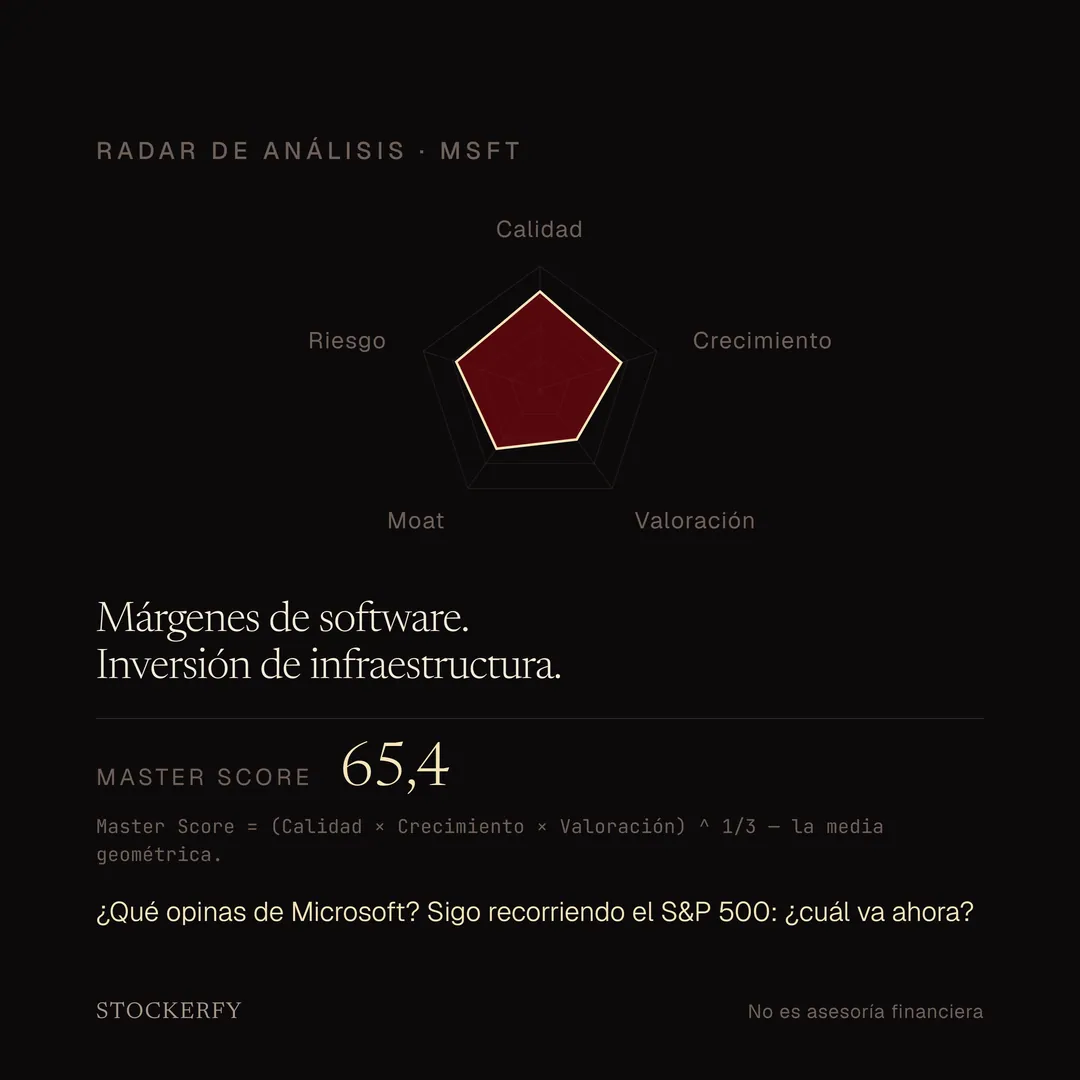
- 07 / 07Radar de análisis: MSFT
Márgenes de software. Inversión de infraestructura.
Descripción de la slide
Gráfico de radar de cinco ejes para MSFT: calidad el más alto, riesgo y crecimiento altos, moat en la zona media y valoración el más bajo, aunque ninguno cae por debajo de la mitad. Master Score 65,4, la media geométrica de calidad, crecimiento y valoración. Una pregunta de cierre invita a comentar qué empresa analizar después.
El texto del post
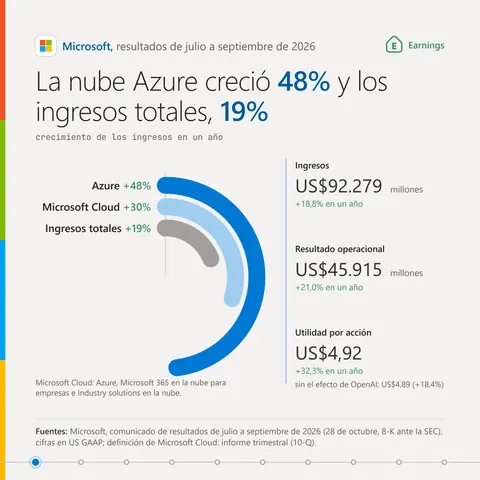
Qué hace: software y servicios en la nube. En el ejercicio facturó 331.839 millones, 17,8% más que el anterior, con una utilidad neta de 133.749 millones y un margen de 40,3%. Azure creció 43% en el último trimestre y la nube de Microsoft facturó 59.300 millones en esos tres meses.
La acción cayó 3,1% en doce meses. Y subió 15,5% el día que reportó.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad 79,3, su eje más alto. Margen neto 40,3%, margen bruto 67,9%, retorno sobre capital 20,7%, y convierte cada dólar de utilidad contable en 1,37 de caja de operaciones. Pero el margen de caja libre queda en 20,2%: de cada dólar de ingresos, 40 centavos llegan a la utilidad y solo 20 a la caja libre. La diferencia son esos 115.948 millones, que salen de la caja de una sola vez y entran al resultado repartidos en años de depreciación.
Crecimiento 69,5. Ingresos +17,8% en el ejercicio y utilidad por acción +31,6%. La consistencia del crecimiento da 92,5, la más alta de las cinco empresas que llevo del S&P 500: sus ingresos crecen a un ritmo muy parejo año tras año. Y el crecimiento orgánico sale negativo, −4,7%, porque descuenta del 17,8% de ingresos el 22,5% que crecieron los activos. El balance está creciendo más rápido que las ventas, que es la misma historia de la portada vista desde el otro lado.
Valoración 50,7, y acá más barato puntúa más alto. Es la segunda más alta del recorrido, detrás de Meta. P/E adelantado 21,6, PEG a cinco años 1,63, EV/EBITDA 19,6, precio sobre ventas 11,3 y precio sobre valor libro 8,5. Ese P/E de 21,6 va contra la utilidad estimada del ejercicio 2028; sobre la del 2027, que es el que está corriendo, daría 25,7, y sobre la ya reportada del 2026, 28,2.
Moat 60,1. Su margen bruto está 18,8 puntos sobre la mediana de su sector, que es exactamente lo contrario de lo que le pasaba a Apple con esa misma mediana. Pero lleva tres años bajando: en el ejercicio, el costo de los servicios subió 26,8% mientras el de los productos bajó 10,4%. Vender capacidad de cómputo cuesta más que vender licencias.
Riesgo 71,6: beta 1,10, peor caída de 34,5% en doce meses —la mayor del recorrido, pese a tener la beta más contenida— y acertó o superó lo estimado en los cuatro últimos trimestres.
El compuesto da 65,4, la media geométrica de los tres primeros ejes. Es el más alto de las cinco empresas que llevo, y el único caso donde ningún eje baja de 50.
Nada de esto dice qué va a hacer la acción. Describe una empresa con márgenes de software que está gastando como una de infraestructura, y un mercado que pasó el año entero sin decidir si eso es bueno.
¿Qué opinas de Microsoft? Sigo recorriendo el S&P 500: ¿cuál analizo ahora?